第八章:赚到的钱,该继续开店还是分给股东?
内容持续修订中
本站公开的是可完整阅读的修订稿,概念、案例与数据表达仍会继续校订。
会议桌上的六个信封
2030年初,青禾茶铺的管理层把一叠资金计划放在会议桌上。
过去六年,公司从街角单店扩展到几十家直营店,又发展出加盟与供货网络。收入和利润都上了台阶,债务也在扩张中一度升到900万元。你把这份年初计划保留下来,并在2030年末把第7章的债务压力测试放在旁边复盘:赚到和筹到的钱,最终放到了哪里?
桌上有六个信封。
第一个写着“继续开店”,第二个写着“再买一家企业”,第三个写着“还债”,第四个写着“分红”,第五个写着“回购股票”,第六个写着“留在账上”。每个信封都有人支持,也都能讲出一套漂亮故事。
开店派说,青禾的总利润仍在增长,应该趁品牌有热度继续抢点位。并购派说,自己开店太慢,买下现成网络更快。财务负责人提醒,上一轮扩张留下的固定承诺不能忽略,先还债能让公司睡得更安稳。即将入股的外部股东则问:如果没有足够好的项目,为什么不把钱还给股东?
回看那份年初计划,一个重要变化尤其显眼。2025年初,你依据2024年数据调查的是一家由老板完全控制的小店;2030年初,青禾已多次引入外部股东,并计划在年中增发新股、进入公开市场。到了年末,增发与上市已经完成。管理层每花一元钱,影响的不再只是老板自己的钱包,而是所有新老股东共同拥有的每股价值。
六个信封,只用一个标准裁决
企业有了可以支配的资金以后,管理层应该怎样在几种用途之间选择,才能提高每一股的长期价值?
第一轮表决:先给六个信封排序
资本配置,是管理层在内部再投资、并购、偿债、分红、回购与持有现金之间作选择,并比较每种选择的价格、风险和机会成本。它不是财务部门在年末把数字分进几个科目,而是决定一元钱下一步为谁工作。
同一元钱不能同时做两件事。拿去开店,就不能在同一时间还债;拿去高价收购,就失去了未来低价回购的能力;留在账上提高了安全性,也放弃了当下可能获得的回报。真正的问题不是“哪一种用途在任何时候最好”,而是“在今天的条件和价格下,哪一种用途比其余选择更合适”。
你把会议规则写在白板上:每个信封都要依次通过四道门。
- 先保生存。 日常工资、采购、税费、租金、债务到期与必要设备更新有没有资金覆盖?
- 再比回报。 每个项目预计投入多少,成熟后能产生多少增量现金,最坏情况会损失什么?
- 再看每股。 总利润增加以后,股数是否增加得更快;现金返还以后,企业是否仍有能力经营?
- 最后检查行为。 管理层是否公开原始假设、跟踪结果、承认错误,并在价格改变后愿意改变选择?
这四道门的顺序很重要。一家公司可能找到高回报项目,却因为短期债务到期而没有资格冒险;也可能账上现金充足,却用“战略布局”掩盖低回报并购。资本配置不是把所有钱都投出去,而是在不确定性中保留选择权。
财务负责人提出异议:这些钱从哪里来
2029年,青禾净利润为354.4万元,经营活动现金流为524.4万元。若只听管理层说“经营现金超过500万元”,很容易以为公司已经可以自由分配一大笔钱。
但同年总资本开支为820万元,另外还有250万元收购支出。把经营现金流、总资本开支和收购支出放在一起,经营和投资形成的现金缺口为:
524.4 − 820 − 250 = -545.6万元
公司怎样补上缺口?净新增债务100万元,股权融资500万元。两项融资合计600万元,扣除545.6万元缺口后,现金增加54.4万元,恰好从2028年末的82.5万元增至2029年末的136.9万元。
| 2029年现金桥接 | 金额 | 性质 |
|---|---|---|
| 经营活动现金流 | +524.4万元 | 经营形成 |
| 总资本开支 | -820.0万元 | 门店与中央投入 |
| 收购支出 | -250.0万元 | 另列的外部收购 |
| 净新增债务 | +100.0万元 | 债权人提供 |
| 股权融资 | +500.0万元 | 新老股东提供 |
| 现金净增加 | +54.4万元 | 期末现金增至136.9万元 |
所以,“账上有钱”不等于“经营已经赚到同样多的钱”。2029年现金增加,主要依赖股权和债务融资超过当年经营与投资缺口。若管理层把融资现金称作“可以分红的经营成果”,就混淆了钱的来源。
第2章定义的FCF代理口径在2029年为524.4 − 820 = -295.6万元,但它没有包含另列的250万元收购支出。讨论公司当年的总现金消耗时,必须把收购单独放回去;讨论标准现金流口径时,则不能偷偷把并购支出塞进资本开支,再假装前后定义没有变化。
六种用途不是一张固定排名表
| 资金用途 | 它可能创造什么 | 首先要问什么 | 最常见的误区 |
|---|---|---|---|
| 内部再投资 | 新产品、新店、效率与长期现金 | 新增资本成熟后回报如何,空间还有多大 | 主营业务好,所以任何扩张都好 |
| 并购 | 更快进入市场、取得能力或现金流 | 支付价格、融资、整合与协同是否可验证 | 收入变大就等于创造价值 |
| 偿债 | 减少利息、到期与破产风险 | 哪笔债最紧迫,确定性改善多大 | 还债回报低,所以一定低效 |
| 分红 | 把现金交还股东自行配置 | 现金是否可持续,企业是否放弃了更好项目 | 高股息率等于高总回报 |
| 回购 | 以合适价格减少股份分母 | 回购价格、实际执行与净股数变化 | 公告金额大就一定增值 |
| 持有现金 | 提高韧性,保留未来选择权 | 经营需要多少,机会何时可能出现 | 现金多一定浪费,或现金多一定安全 |
一家公司年轻、负债高且内部项目回报可观时,内部投入与偿债可能排在前面;一家成熟、现金稳定但缺少高回报机会的公司,分红或低价回购可能更合理;行业即将进入低谷时,多留现金也可能比勉强开店更有价值。动作相同,环境和价格不同,结论可以完全相反。
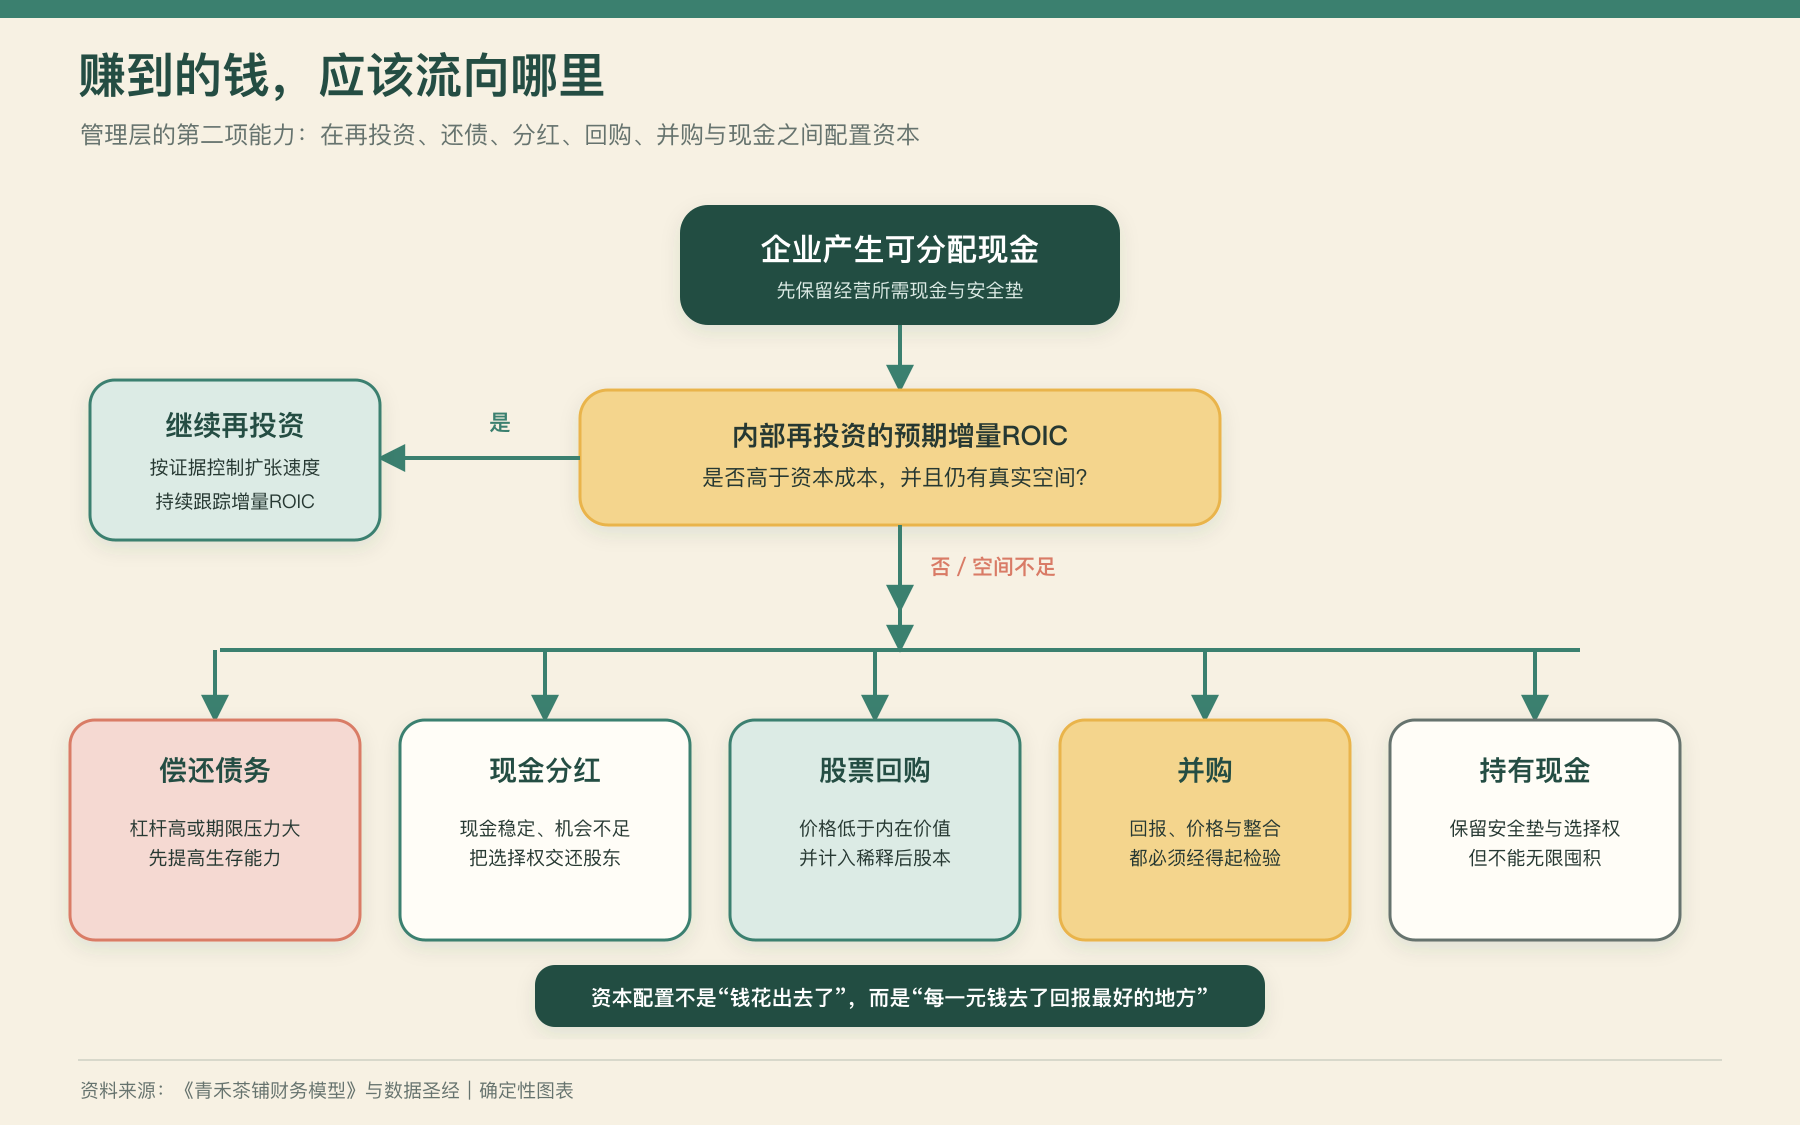
图:资本配置不是固定排名,而是一套先保生存、再比较回报与每股结果的决策流程。确定性图表;数据来自青禾茶铺财务模型与数据圣经。
第二轮表决:继续开店,还是先停下来检查
内部再投资,指把资金继续放回现有业务,例如开新店、建设配送体系、培训员工或改造设备。第3章已经说明,再投资的价值不在于“钱留下来了”,而在于新增资本能否产生高于机会成本的回报;第4章则要求把回报按门店批次配对。
截至2030年末,2025—2028批次已经走到模型的成熟阶段,它们的成熟增量ROIC依次为28%、25%、22%和19%。2029批次在2030年只走到第二年80%的爬坡阶段,16%是对其未来成熟状态的模型估计;2030批次只走到第一年60%,14%同样是预计成熟回报,而不是已经实现的历史事实。
| 开店批次 | 2030年所处阶段 | 成熟增量ROIC | 证据性质 |
|---|---|---|---|
| 2025 | 已成熟 | 28% | 成熟批次数据 |
| 2026 | 已成熟 | 25% | 成熟批次数据 |
| 2027 | 已成熟 | 22% | 成熟批次数据 |
| 2028 | 已成熟 | 19% | 成熟批次数据 |
| 2029 | 第二年,收入实现率80% | 预计16% | 成熟状态估计,仍待兑现 |
| 2030 | 第一年,收入实现率60% | 预计14% | 成熟状态估计,仍待兑现 |
这张表直接改变资本配置的纪律。管理层不能把16%和14%写成已兑现回报,再用它们为下一轮扩张担保;投资者也不能因为总利润已从2028年的198万元增至2030年的571.2万元,就忽略后两批店仍在爬坡。
更合理的做法,是给新增开店设置“证据闸门”:上一批门店的销量、利润、现金、闭店和维护投入达到预设范围后,才批准下一批;若新区长期依赖促销、低密度配送成本上升,或成熟回报继续接近资本门槛,就放慢速度。停止一个回报恶化的项目,本身也是一种资本配置。
并购派接受追问:250万元买回了什么
2029年,青禾除820万元总资本开支外,又支付250万元收购款。教学资产负债表把这250万元列为商誉,现金流则把收购支出与常规资本开支分开。
这里的商誉只是一项简化设定,不代表真实收购会把全部价款都记成商誉。现实交易还要识别被收购企业的现金、存货、设备、负债和可辨认无形资产,再计算剩余商誉。本章能够确认的只有两件事:青禾为外部收购付了250万元;截至目前,我们没有取得足够的并购后增量现金与整合回报证据。
评价并购至少要保留五张原始记录:
- 不并购时,被收购业务独立能够产生多少正常化现金;
- 青禾实际支付了多少现金、股份和承担的债务;
- 所谓协同来自采购、门店、产品还是费用,何时可以观察;
- 整合、关店、人员和系统迁移还要花多少钱;
- 并购后每一股得到的现金和价值是否增加,而不只是总收入变大。
如果管理层只说“进入新区域”“形成协同”,却不留下金额、期限和负责人的原始承诺,几年后很难判断结果。收入增加可能只是把对方原有收入买进报表;净利润增加也可能是支付了很高价格以后取得的低回报利润。第10章估值时,在没有证据以前不能提前把愿景资本化为现金流。
财务负责人要求先还债
2030年,青禾经营活动现金流为811.2万元,总资本开支850万元,FCF代理口径仍为-38.8万元。公司同时归还400万元净债务,使有息负债从900万元降到500万元;利息费用也从51万元降到42万元。收入继续增长时利息反而下降,说明偿债确实减轻了固定承诺。
这400万元不能简单评价为“只省下一点利息,所以不如开店”。在第7章的压力情景里,债务会限制企业熬过客流下降、原料上涨和再融资收紧的能力。还债带来的部分价值,是降低低概率但破坏性很强的生存风险,这种改善不会全部出现在下一年的利润增长里。
分红则把现金直接交给股东。股息率通常写作:
分子和价格时点必须写清。青禾截至2030年没有冻结的分红数据,因此本章不为它捏造股息率。更重要的是,股息率不是总回报:分红后企业少了一笔现金,市场价格也会反映这一变化;若公司借债维持不可持续的高分红,数字越高,风险反而可能越大。
留现金也不是“不作决定”。2030年青禾通过经营、融资和偿债安排,期末现金增至1,198.1万元。这里包含当年1,500万元股权融资,并非全部来自当期经营。公司进入公开市场前需要流动性,但多少是经营必需、多少可以真正拿去偿债、回购或分红,要到第9章与债务一起桥接。不能一看现金余额大,就把全部现金都叫“多余现金”。
第三轮表决:分红、回购还是留现金
股票回购,是公司用自己的资金向股东买回股份。它看起来像分红的近亲:都把现金交给一部分股东。但分红通常按持股比例支付给所有符合条件的股东;回购则由选择卖出的股东取得现金,继续持有者的所有权比例可能因股份减少而上升。
回购是否对继续持有者有利,首先取决于价格。用一个明确标记的对照情景来理解:
一家企业在回购前的股权价值估计为3,000万元,共有三名等额股东,每份价值1,000万元。企业若用900万元买走其中一份,回购后剩余股权价值约2,100万元,两名股东每份约1,050万元;若用1,100万元买走,剩余股权价值约1,900万元,每份只剩约950万元。经营没有变化,价格不同,继续持有者的结果相反。
真实公司还多两层复杂性。
第一,公告不等于执行。董事会可以授权一个很大的额度,公司却可能只买一小部分。第二,回购不等于净股数一定下降。企业可能同时向员工发股、用股份并购或转换可转债,新增股份会抵消回购。
现金口径的净回购可以作一项快速观察:
但这仍不能代替股份口径。发行价格、回购价格和股权激励的会计价值可能不同,最终还要检查实际及完全稀释股数究竟变多还是变少。本章所说的“净回购”,因此至少要同时回答:现金净流向谁,股份分母实际怎样变化。
外部股东追问:增发换回了什么
青禾的股本从2024年的100万股,增至2028年的175万股、2029年的225万股,并在2030年末达到300万股。2030年7月1日,公司按每股20元增发75万股,取得1,500万元股权融资。
| 年份 | 期末股本 | 当年股权融资 | 需要回答的问题 |
|---|---|---|---|
| 2024 | 100万股 | 0 | 原始单店股本起点 |
| 2028 | 175万股 | 100万元 | 新资本换回了什么长期价值 |
| 2029 | 225万股 | 500万元 | 收购与扩张是否足以覆盖稀释 |
| 2030 | 300万股 | 1,500万元 | 上市增发、还债与现金怎样影响每股价值 |
若假设最初100万股的持有人一直没有参与增发,他们对公司的名义持股比例会从100%降至100 ÷ 300 = 33.3%。这就是股权稀释:股份分母扩大后,原有每一股对企业利润、现金和表决权的分享比例下降。
稀释不等于一定毁灭价值。新股东交进来的资金若被用于高回报项目,企业新增价值可能超过原股东让出的比例;濒临违约的公司增发还可能避免更坏结果。反过来,即使总利润增长,如果新增股份以过低价格发行、资金又投向低回报项目,原股东仍可能受损。
2030年青禾净利润为571.2万元。用期末300万股完全摊薄股本观察,利润为1.904元/股。这个数字不是2030年利润表上的会计EPS,因为年中增发意味着会计EPS要使用期间加权股数;它只回答:若用年末全部股份来分享当年同一笔利润,每股对应多少。第9章会把两种股数口径正式拆开。
分红、净回购和偿债可以记录现金用途,但不能相加就叫作投资者的预期回报。此处先把每一笔钱的来源、价格与效果核对清楚,速查口径见附录B 核心指标与口径速查表。
最后一轮表决:谁因规模受奖,谁为错误负责
资本配置最终由人执行。分析管理层不能只看演讲是否动听,也不能因为创始人持股多就自动判断利益一致。激励一致性要问的是:管理层得到奖励的方式,是否鼓励它在足够长的时间里提高每股价值,并让错误承担合理后果。
若奖金只与收入挂钩,最容易的路径可能是开更多店、降价促销或高价并购。若只与总利润挂钩,管理层可以不断增发股份取得资本,只要总利润增长就能达标;原股东每股所得是否增加,可能无人负责。若只与短期股价挂钩,又可能诱导削减必要投入、调整利润时点或在高价时回购。
一套更有约束力的考核至少需要观察:
- 是否以多年而非单季度评价经营与资本回报;
- 是否同时看新增资本回报、现金、债务和合理稀释;
- 股权奖励的归属期是否足够长,失败时是否有追索或取消机制;
- 管理层是否按原始承诺披露并购和开店批次结果;
- 当证据变坏时,是否愿意停止项目、承认错误并重新配置资金。
对青禾来说,最需要警惕的激励是“门店数、收入和总利润越大,管理层奖金越高”。这种设计会奖励规模,却不问2029、2030批次的预计成熟回报能否兑现,也不问225万股扩至300万股以后每股价值怎样变化。
管理层诚信同样不是一项软指标。投资者无法亲自管理每一家店,只能依赖报表和披露判断。如果管理层把预测写成历史事实、把融资现金写成经营成果、把回购授权写成实际返还,后面所有估值输入都会失去可信度。能力决定钱可能赚多少,诚信决定投资者能否相信这些数字。
真实案例:回购的力量来自价格与净股数
伯克希尔的官方股东信提供了一组彼此补充的资本配置材料。
2011年股东信讨论回购时列出两个条件:企业要有充足资金满足经营和流动性需要,股票价格还要相对保守估计的内在价值存在明显折价。信中同时说明,伯克希尔不会为了支撑股价而回购,财务实力优先于回购规模。1
2016年股东信进一步用三名合伙人的算术说明:公司在内在价值以下买回股份,继续持有者的每份价值会增加;在内在价值以上买回,结果相反。信中也列出两个例外——企业若需要资金保护或扩张有前途的经营,或者另一个投资机会明显更好,即使股票低估,也未必应先回购。2
这不是一套适用于所有公司的固定回购价格,而是一种决策方法:先保护经营,再比较所有可选用途,最后把回购价格与估计价值放在一起。
伯克希尔2020年股东信又展示了股份分母的效果。其一般账户在2018年中持有苹果约5.2%;2020年伯克希尔卖出一小部分苹果持仓,但因苹果持续回购、流通股数减少,年末持股比例仍升至约5.4%。3
苹果FY2024 Form 10-K把“公告、现金和股数”进一步拆开。公司当年现金流量表披露普通股回购现金支出949.49亿美元;股东权益变动表列示的回购金额为958.46亿美元,两者并不相同。附注披露约回购4.99亿股,同时净发行约0.66亿股,实际流通股由期初约155.50亿股降至期末约151.17亿股。文件还明确说明,回购计划不要求公司购买最低数量的股份。4
这组材料支持三项检查:
- 授权额度有没有真正变成现金支出;
- 现金支出以什么价格换回多少股份;
- 扣除员工股权、并购发行等新增股份后,净股数是否下降。
评价管理层时,保留它最初给出的承诺,再核对结果和纠错动作。一次成功回购不能替后来的并购或发股作保证。
真实案例的边界
伯克希尔的原则和苹果的报表能解释回购方法,不能据此得出苹果当时低估、伯克希尔每笔配置都正确,或任何公司都应优先回购。案例中的美元、股份和报告期只属于对应企业,不与青禾的虚构数据横向比较。
这些资本动作会怎样骗你
误判一:用“增长”和“协同”掩盖低回报
管理层把维护支出叫成本、把扩张支出叫投资,语言天然偏向乐观。但增长性资本开支只说明用途面向未来,不说明未来回报足够高。青禾后两批店尚未成熟,如果下一轮开店靠预计14%回报担保,预测误差与竞争压力必须进入审批。
付出300万元买来每年10万元利润,总利润会增加,资本回报却可能很低。若再用新股支付,原股东还要同时承担稀释。分析者需要比较并购后的增量现金与全部支付价格,而不是庆祝合并报表规模扩大。
误判二:按动作标签评价分红与还债
当企业没有足够的高回报项目时,把现金还给股东可能比勉强扩张更有纪律。反过来,处在高回报扩张期的企业不分红,也不等于忽视股东。关键仍是保留现金能否获得更好的风险调整后回报。
偿债节省的利息容易计算,避免在低谷被迫融资或关店的价值却不容易出现在单年利润里。高杠杆公司先恢复韧性,可能比追求一项均值更高但下行更重的项目更合理。
误判三:把EPS提高或管理层持股当成价值创造
公司可以借债回购,让股份减少、短期EPS上升,同时提高财务风险;也可以高价回购,再向员工低成本发出更多股份。只看EPS或回购金额,会漏掉价格、净股数、债务与现金。
创始人可能享有控制权、关联交易或特殊薪酬,也可能因为财富过度集中而偏好与小股东不同的风险。真正的证据是披露、待遇、交易价格、稀释和长期行为,而不是一张持股比例表。
第九版投资备忘录:钱的用途要逐笔交代理由
新增证据: 青禾一边投入新店和并购,一边偿债、增发。2030年末现金增多含有1,500万元股权融资的贡献,不能全部归功于经营。后期批次的预计回报下降,使继续开店更需要筛选。
判断变化: 六个信封没有固定排名。先保留经营和偿债需要,再比较项目回报、回购价格及股东其他选择。并购不能只交出“协同”的承诺,回购也不能只交出授权额度。
下一步: 要求每项重大用途写清投入、兑现时间、失败损失与负责人,并用净股数和每股结果复核。现有证据不足以支持无差别扩张,也不足以直接判断公司该按什么价格回购;价格问题留到下一章。
本章自测
1. 用自己的话解释:资本配置为什么不是“公司赚了钱以后怎么花”这么简单?
参考答案
因为账上资金可能来自经营、借款或增发,来源不同、约束也不同。管理层还要先保障经营和流动性,再在内部再投资、并购、偿债、分红、回购与持有现金之间比较价格、风险和机会成本。最终评价对象不是动作看起来是否积极,而是每股长期价值是否提高。
2. 青禾2030年按20元/股增发,后来公开市场一度报价45元。你会因为“发行价比市场价低”就参与20元发行吗?
参考答案
不会。20元是一次融资交易的价格,45元是后来市场的观察价,两者都不是独立价值结论。参与前仍要检查300万股完全摊薄分母、融资用途、债务与经营所需现金、负的当期自由现金流口径、后续资本回报和治理质量;后来报价更高也不能倒推当时发行必然划算。
第二部分复盘:目前已经知道什么
| 已确认 | 仍未知 | 当前决策 | 进入第三部分的问题 |
|---|---|---|---|
| 青禾能产生利润;利润先经非现金项目和营运资本桥接到经营现金,期末现金变化还要再分别解释资本开支与融资来源 | 后两批门店成熟后的真实现金与维护投入 | 继续把经营、投资和筹资现金分开 | 市场会为会计利润、现金和增长分别支付什么价格? |
| 已成熟批次的增量ROIC从28%降到19%;16%和14%仍是预测 | 回报下降究竟来自竞争、点位、密度还是组织复杂度 | 不用未成熟预测批准下一轮扩张 | 多快的增长已经被价格提前计入? |
| 老店有局部品牌,会员不是强锁定,成本优势受密度约束;定价权尚待真实提价验证 | 竞争进入后的无促销复购、真实成交价与长期销量 | 保留护城河假说,但不给永久溢价 | 这些优势能够支撑多长的预测期与利润率? |
| 2030年偿债改善了韧性,但250万元收购、后续稀释和资本用途仍待复盘 | 债务到期表、收购后增量现金、管理层激励与未来股数 | 不参与20元发行,等待公开市场报价和完整证据 | 同一家企业在20元、45元或其他价格下,为什么会成为不同的投资? |
注释与资料来源
青禾茶铺及全部数字均为虚构教学案例,统一来自全书统一资料口径(作者底稿)。
下一步:好公司为什么仍可能是坏价格
第8章确认,青禾不仅要证明能赚钱,还要证明管理层能在扩张、收购、债务、现金和股本之间作出有纪律的选择。2030年偿债改善了韧性,收购与后续批次回报仍需验证,增发则把每股分母扩大到300万股。
上市以后,市场不会只评价管理层做得对不对,还会给所有这些未来可能性标出一个价格。同一家青禾,为什么20元发行、45元交易时,会对应完全不同的投资难度?
下一章,我们从整家公司走到一股股票,拆开市值、企业价值、股权价值、净债务、稀释股本和估值倍数,看看一个好故事怎样被过高预期变成一笔不划算的投资。
Footnotes
-
Berkshire Hathaway Inc., 2011 Annual Report, Chairman’s Letter,发布于2012年,PDF第5—6页“Share Repurchases”。两项回购条件、价格纪律和流动性优先均为公司官方股东信表述。伯克希尔官方文件。 ↩
-
Berkshire Hathaway Inc., 2016 Annual Report, Chairman’s Letter,发布于2017年,PDF第6页“Share Repurchases”。三名合伙人算术、价格依赖与两个例外均为公司官方股东信内容。伯克希尔官方文件。 ↩
-
Berkshire Hathaway Inc., 2020 Annual Report, Chairman’s Letter,发布于2021年,PDF第6页。伯克希尔官方文件。 ↩
-
Apple Inc., Fiscal 2024 Form 10-K,报告期截至2024年9月28日,现金流量表第33页、股东权益变动表第32页、Item 5第19页与Note 10第43页。949.49亿美元为回购现金支出,958.46亿美元为股东权益变动表金额;股份变化与计划不设最低购买量亦为公司披露。SEC官方文件。完整口径核验见作者核验底稿(不公开)。 ↩
读者讨论
哪里没看懂,或发现了错误?欢迎留言。
滚动到这里时加载讨论。