附录C:估值工具箱
内容持续修订中
本站公开的是可完整阅读的修订稿,概念、案例与数据表达仍会继续校订。
本附录是查阅区。先看第10章的首年算例,再来复算;不必第一次阅读就横着读完所有长表。除股价、股数和百分比外,金额单位均为万元。表中显示值取整,计算保留全部精度;青禾全部数字为虚构教学设定。
一、先把现金与估值对象配对
| 现金/指标 | 配对的折现率或价值 | 最容易漏掉的条件 |
|---|---|---|
| FCFF | WACC → 企业价值EV | 先留必要再投资,再扣债务、加超额现金 |
| FCFE | 股权成本 → 普通股股权价值 | 已处理借款和偿债,不能再照抄一遍债务桥接 |
| 单店所有者现金 | 单店股权要求回报 → 简化股权价值 | 正常化、维持投入与融资假设都需明确 |
| PE | 普通股利润与股权报价 | 股数、报告期、一次性利润一致 |
| PS | 收入与股权报价 | 仅作相对定价线索,不省略利润率和资本需求 |
| EV/EBITDA | 全体资金层面的企业报价与经营指标 | 租赁处理一致;折旧加回不消除更新现金 |
二、复算三情景DCF需要的全部输入
估值基准日2030年12月31日,2030年NOPAT604.8。预测2031—2042年,所有FCFF在年末实现;年数n=年份−2030。首年利润是估值日已有经营和在建项目的预测输入。未来年度增量ROIC是公司汇总的有效回报约定,不能解释为每家店一年成熟。
债务500,现金1,198.1,最低运营现金168,超额现金1,030.1,完全摊薄股数300万股。假设没有其他未纳入的优先索取;真实公司必须另核查。三情景使用同一估值日桥接。
公式顺序如下:
NOPAT_t=NOPAT_(t−1)×(1+当年增长率)。- 2031—2041年:
I_t=(NOPAT_(t+1)−NOPAT_t)÷ROIC_(t+1)。 - 2042年:
I_2042=NOPAT_2042×稳定g÷稳定ROIC。 FCFF_t=NOPAT_t−I_t,现值_t=FCFF_t÷(1+WACC)^n。NOPAT_2043=NOPAT_2042×(1+g);I_2043=NOPAT_2043×g÷稳定ROIC。终值_2042=(NOPAT_2043−I_2043)÷(WACC−g),再除(1+WACC)^12折回估值日。EV=逐年现值合计+终值现值;每股价值=(EV−500+1,030.1)÷300。
表内ROIC按产生增量利润的年份标注,因此计算本行投入,要看下一行ROIC;首行ROIC仅保留情景路径说明,不拿来反推已发生的2030年投入。2042年后的ROIC保持稳定值。
悲观路径
WACC=10.5%,稳定g=2%,稳定ROIC=8%。
| 年份 | NOPAT增长率(输入) | 增量ROIC(输入) | NOPAT | 年末净再投资 | FCFF | 现值 |
|---|---|---|---|---|---|---|
| 2031 | 10% | 10% | 665.2800 | 598.7520 | 66.5280 | 60.2063 |
| 2032 | 9% | 10% | 725.1552 | 610.6570 | 114.4982 | 93.7722 |
| 2033 | 8% | 9.5% | 783.1676 | 577.0709 | 206.0967 | 152.7511 |
| 2034 | 7% | 9.5% | 837.9893 | 558.6596 | 279.3298 | 187.3562 |
| 2035 | 6% | 9% | 888.2687 | 493.4826 | 394.7861 | 239.6351 |
| 2036 | 5% | 9% | 932.6821 | 493.7729 | 438.9092 | 241.1021 |
| 2037 | 4.5% | 8.5% | 974.6528 | 458.6602 | 515.9927 | 256.5119 |
| 2038 | 4% | 8.5% | 1,013.6390 | 443.4670 | 570.1719 | 256.5119 |
| 2039 | 3.5% | 8% | 1,049.1163 | 393.4186 | 655.6977 | 266.9581 |
| 2040 | 3% | 8% | 1,080.5898 | 337.6843 | 742.9055 | 273.7227 |
| 2041 | 2.5% | 8% | 1,107.6046 | 276.9011 | 830.7034 | 276.9880 |
| 2042 | 2% | 8% | 1,129.7566 | 282.4392 | 847.3175 | 255.6812 |
基准路径
WACC=9%,稳定g=3%,稳定ROIC=9%。
| 年份 | NOPAT增长率(输入) | 增量ROIC(输入) | NOPAT | 年末净再投资 | FCFF | 现值 |
|---|---|---|---|---|---|---|
| 2031 | 18% | 15% | 713.6640 | 761.2416 | -47.5776 | -43.6492 |
| 2032 | 16% | 15% | 827.8502 | 827.8502 | 0.0000 | 0.0000 |
| 2033 | 14% | 14% | 943.7493 | 808.9279 | 134.8213 | 104.1068 |
| 2034 | 12% | 14% | 1,056.9992 | 813.0763 | 243.9229 | 172.8011 |
| 2035 | 10% | 13% | 1,162.6991 | 715.5071 | 447.1920 | 290.6441 |
| 2036 | 8% | 13% | 1,255.7150 | 732.5004 | 523.2146 | 311.9758 |
| 2037 | 7% | 12% | 1,343.6151 | 671.8075 | 671.8075 | 367.5017 |
| 2038 | 6% | 12% | 1,424.2320 | 647.3782 | 776.8538 | 389.8767 |
| 2039 | 5% | 11% | 1,495.4436 | 598.1774 | 897.2662 | 413.1263 |
| 2040 | 4% | 10% | 1,555.2613 | 572.9910 | 982.2703 | 414.9216 |
| 2041 | 3.5% | 9.5% | 1,609.6955 | 536.5652 | 1,073.1303 | 415.8733 |
| 2042 | 3% | 9% | 1,657.9863 | 552.6621 | 1,105.3242 | 392.9811 |
乐观路径
WACC=8%,稳定g=3.5%,稳定ROIC=10%。
| 年份 | NOPAT增长率(输入) | 增量ROIC(输入) | NOPAT | 年末净再投资 | FCFF | 现值 |
|---|---|---|---|---|---|---|
| 2031 | 24% | 20% | 749.9520 | 824.9472 | -74.9952 | -69.4400 |
| 2032 | 22% | 20% | 914.9414 | 963.0963 | -48.1548 | -41.2850 |
| 2033 | 20% | 19% | 1,097.9297 | 1,097.9297 | 0.0000 | 0.0000 |
| 2034 | 18% | 18% | 1,295.5571 | 1,143.1386 | 152.4185 | 112.0321 |
| 2035 | 15% | 17% | 1,489.8906 | 1,024.2998 | 465.5908 | 316.8733 |
| 2036 | 11% | 16% | 1,653.7786 | 992.2672 | 661.5114 | 416.8644 |
| 2037 | 9% | 15% | 1,802.6187 | 901.3093 | 901.3093 | 525.9053 |
| 2038 | 7% | 14% | 1,928.8020 | 816.0316 | 1,112.7704 | 601.1952 |
| 2039 | 5.5% | 13% | 2,034.8861 | 763.0823 | 1,271.8038 | 636.2185 |
| 2040 | 4.5% | 12% | 2,126.4560 | 773.2567 | 1,353.1993 | 626.7931 |
| 2041 | 4% | 11% | 2,211.5142 | 774.0300 | 1,437.4842 | 616.5124 |
| 2042 | 3.5% | 10% | 2,288.9172 | 801.1210 | 1,487.7962 | 590.8243 |
稳定期与价值桥接结果
| 项目 | 悲观 | 基准 | 乐观 |
|---|---|---|---|
| 显式期现值 | 2,561.1970 | 3,230.1593 | 4,332.4937 |
| 2043年NOPAT | 1,152.3518 | 1,707.7259 | 2,369.0293 |
| 2043年净再投资 | 288.0879 | 569.2420 | 829.1603 |
| 2043年FCFF | 864.2638 | 1,138.4840 | 1,539.8691 |
| 2042年末终值 | 10,167.8098 | 18,974.7326 | 34,219.3124 |
| 终值现值 | 3,068.1747 | 6,746.1763 | 13,588.9598 |
| 企业价值EV | 5,629.3717 | 9,976.3357 | 17,921.4535 |
| 股权价值 | 6,159.4717 | 10,506.4357 | 18,451.5535 |
| 每股价值,元 | 20.5316 | 35.0215 | 61.5052 |
稳定期再投资率依次为25%、33.3333%、35%。增长率均小于WACC。基准2042年先为2043年投入,终值再用2043年扣过支持2044年投入的现金;相邻两笔投入分别服务不同年度,不能漏一期,也不能在同一年度重复扣除。稳定增长与再投资的关系,可参照Damodaran的说明。1
三、42格敏感性:把经营路径暂时固定
固定基准2031—2042年NOPAT、2031—2041年投入和稳定ROIC9%。列改变WACC,行改变稳定g;每格必须同步重算2042年投入、2043年现金与全部折现。股权桥接不变。
| g/WACC | 7.5% | 8% | 8.5% | 9% | 9.5% | 10% | 10.5% |
|---|---|---|---|---|---|---|---|
| 1.5% | 46.97 | 42.33 | 38.39 | 35.02 | 32.10 | 29.56 | 27.32 |
| 2% | 47.60 | 42.67 | 38.53 | 35.02 | 32.01 | 29.40 | 27.12 |
| 2.5% | 48.35 | 43.07 | 38.69 | 35.02 | 31.90 | 29.22 | 26.90 |
| 3% | 49.28 | 43.54 | 38.88 | 35.02 | 31.78 | 29.02 | 26.64 |
| 3.5% | 50.43 | 44.13 | 39.11 | 35.02 | 31.63 | 28.78 | 26.35 |
| 4% | 51.92 | 44.86 | 39.39 | 35.02 | 31.46 | 28.50 | 26.01 |
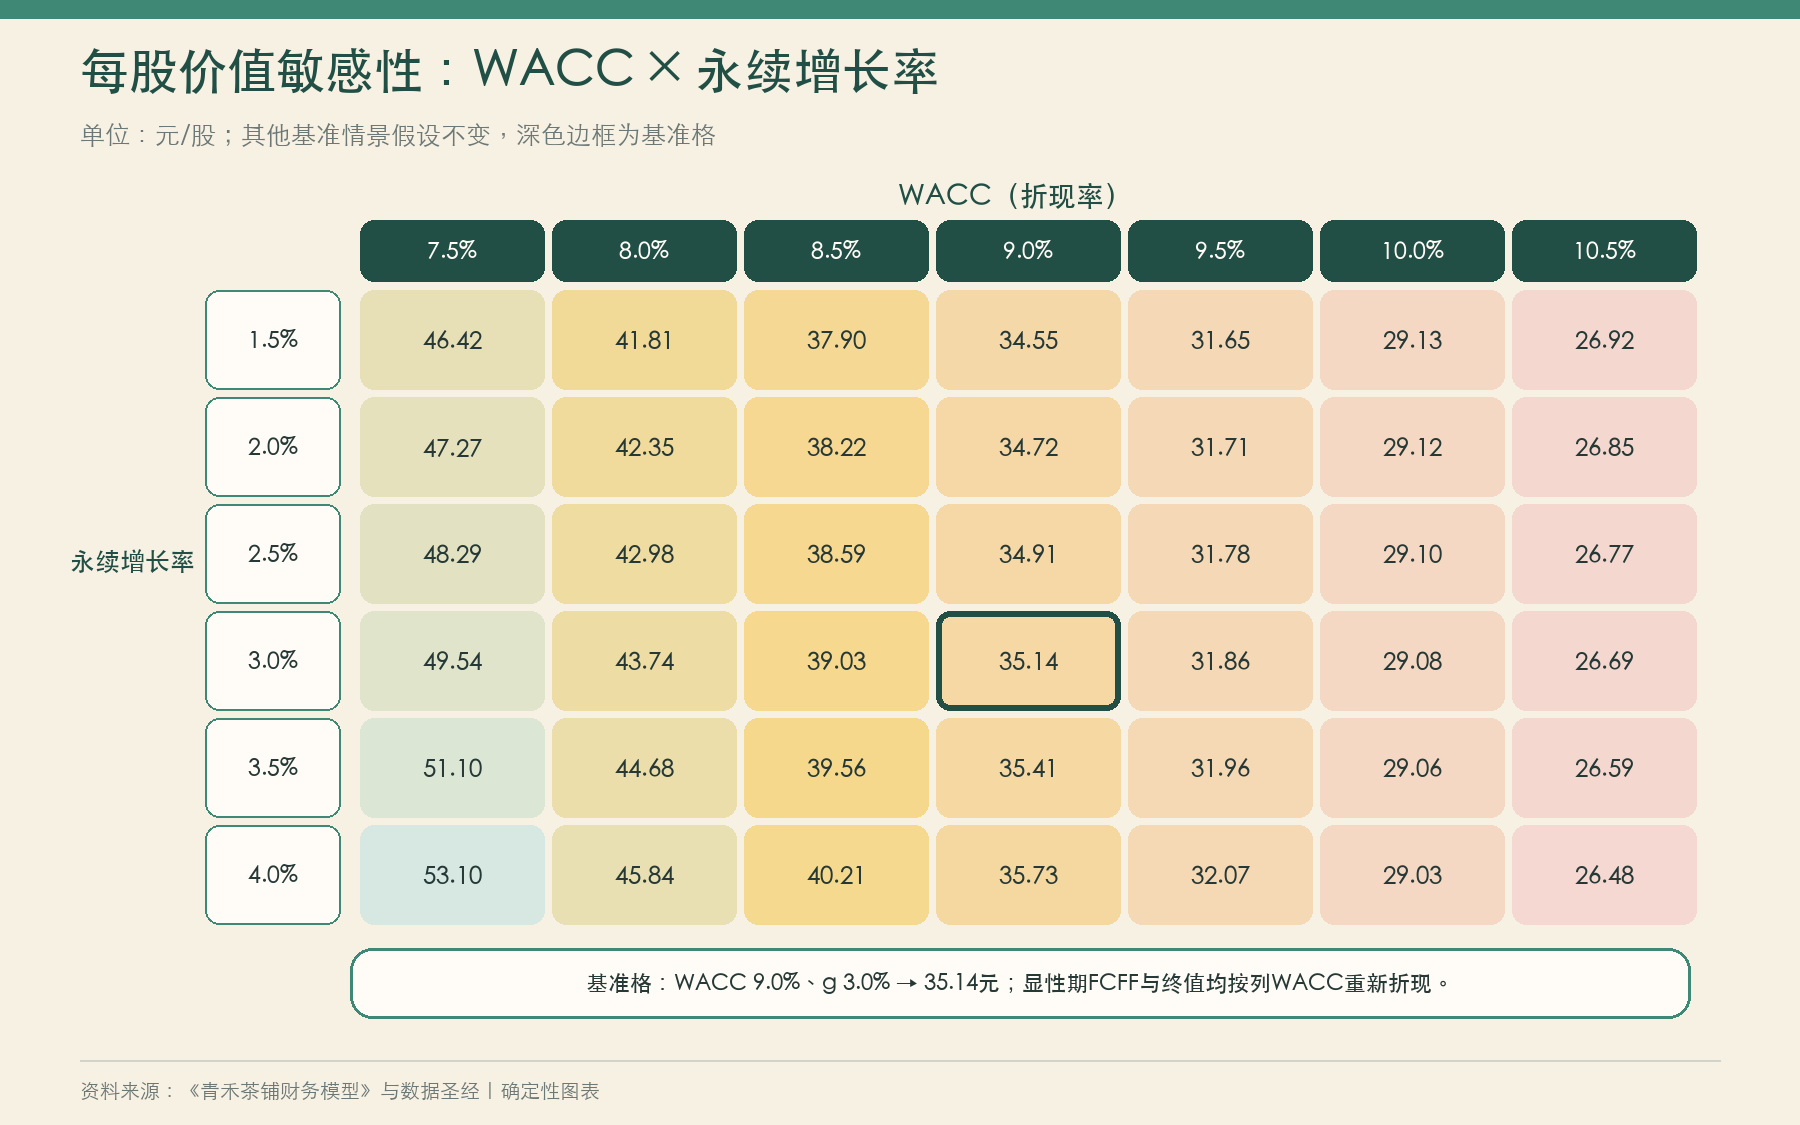
图:完整查阅图允许放大;上方文字表可横向滚动。颜色与单元格数字共同显示价值,不只依赖颜色。
当WACC与稳定ROIC都等于9%,改变长期增长只是在“今天分现金”和“今天留下钱、以后再分”之间挪动,净价值相抵,因此这一列相同。WACC低于9%时,增加这类增长创造价值;高于9%时则反过来。不要把敏感性图读成“右上角永远更好”。
四、反向DCF:45元要求什么
反向估值从价格出发,解出某一假设达到什么程度才能支撑它。它不能同时唯一解出增长、利润率、回报、风险和持续时间,因此必须先说清哪些变量固定。
本例只把基准2031—2043年NOPAT整条路径乘以系数k,2032年起的各年增长率、ROIC、WACC、稳定g和债务现金股数全部不变。因为投入也按增量利润同比例增加,FCFF与经营EV都乘以k。该机械情景改变了首年利润输入,不是对青禾实际经营的预测,也不声称已有项目真的能做到。
目标股权价值=45×300=13,500万元
目标经营EV=13,500+500−1,030.1=12,969.9万元
k=12,969.9÷9976.33568031≈1.300067,即全路径NOPAT需要比基准高约30.0%。2031年NOPAT由713.664万元提高到约927.81万元,比2030年604.8万元高约53.4%。
把k代回上述七步,股权价值重新得到13,500万元、每股45元。这只给出一条能支撑价格的路径;下一步要问,门店、价格、利润率和资本投入有没有证据支持这种抬升。若没有,不能因为方程有解就认定报价合理。
五、单店报价的简化复盘
单店以基期正常化所有者现金C0为起点,先算下一年C1=C0×(1+g),再算股权价值=C1÷(r−g)。r是股权要求回报,不是门店经营ROIC。
| 情景 | C0,万元 | g | r | C1,万元 | 股权价值,万元 |
|---|---|---|---|---|---|
| 悲观 | 6.8 | −2% | 20% | 6.664 | 30.2909 |
| 基准 | 7.1 | 1% | 14% | 7.171 | 55.1615 |
| 乐观 | 8.0 | 3% | 13% | 8.240 | 82.4000 |
本表保留维持经营、债务余额稳定且现金已含利息影响的假设。它没有把租约自动延长到永久,也没有证明一家真实门店可以持续增长。可续租性、老板替代、维护需求和剩余经营年限应另查。第10章才完成这次方法复盘,不倒写成2025年初已经掌握的结果。
六、第4章移来的完整批次表
每店增长Capex50万元、初始经营营运资本5万元,合计投入55万元。各批次的成熟收入是为配平本书既定历史收入设置的教学输入,不是实地测得的行业规律;后两批仍含未成熟预测。早期批次的利润归属也按教学设定,不替代真实门店损益表。
| 批次 | 新增店数 | 成熟收入/店 | 成熟NOPAT/店 | 成熟ROIC | 2030年末状态 |
|---|---|---|---|---|---|
| 2025 | 3 | 100.0000000000 | 15.40 | 28% | 已成熟,教学归属 |
| 2026 | 6 | 100.0000000000 | 13.75 | 25% | 已成熟,教学归属 |
| 2027 | 8 | 87.5000000000 | 12.10 | 22% | 已成熟,教学归属 |
| 2028 | 12 | 97.2222222222 | 10.45 | 19% | 已成熟,教学归属 |
| 2029 | 15 | 99.6296296296 | 8.80 | 16% | 预计成熟值 |
| 2030 | 15 | 124.1975308642 | 7.70 | 14% | 预计成熟值 |
从开业年起依次乘60%、80%、100%,以后保持成熟收入;开业前为零。原有老店每年120万元。本表保留成熟收入的小数以便复算,正文取一位小数展示。
| 收入来源 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|---|
| 原有店 | 120.0 | 120.0 | 120.0 | 120.0 | 120.0 | 120.0 |
| 2025批次 | 180.0 | 240.0 | 300.0 | 300.0 | 300.0 | 300.0 |
| 2026批次 | 0.0 | 360.0 | 480.0 | 600.0 | 600.0 | 600.0 |
| 2027批次 | 0.0 | 0.0 | 420.0 | 560.0 | 700.0 | 700.0 |
| 2028批次 | 0.0 | 0.0 | 0.0 | 700.0 | 933.3 | 1,166.7 |
| 2029批次 | 0.0 | 0.0 | 0.0 | 0.0 | 896.7 | 1,195.6 |
| 2030批次 | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 | 1,117.8 |
| 直营合计 | 300.0 | 720.0 | 1,320.0 | 2,280.0 | 3,550.0 | 5,200.0 |
| 加盟/供货公司收入 | 0.0 | 0.0 | 30.0 | 120.0 | 250.0 | 400.0 |
| 总收入 | 300.0 | 720.0 | 1,350.0 | 2,400.0 | 3,800.0 | 5,600.0 |
2029年新开15家,增长Capex为750万元,初始营运资本75万元,合计825万元;公司当年总Capex820万元则是750万元增长加70万元维护/中央投入。825与820包含不同项目,不应要求相等。2029年250万元并购支出另列;若估值继续依赖收购增长,也必须另计相应投入,不能让收购贡献利润却不付钱。
七、交出估值以前
- 现金属于谁,折现率是否配对?
- 预测是由经营证据产生,还是为了贴近想买的价格?
- 首年输入、年末投入和下一年增量是否分清?
- 稳定g、回报和再投资率是否一致?
- 超额现金、债务、租赁与完全摊薄股数是否用同一时点?
- 最可能出错的假设,会把价值推到哪一档?价格缓冲能否承受?
如果只能解释最终每股数字,却不能说明哪两条证据会改变它,这份估值还没有完成。
Footnotes
-
Aswath Damodaran, Terminal Value。稳定期公式与价值效应的方法来源;本书逐年数据、情景与前向时点为明确披露的教学设定。 ↩