第二章:奶茶店一年赚了10万,为什么账上却没钱?
内容持续修订中
本站公开的是可完整阅读的修订稿,概念、案例与数据表达仍会继续校订。
账上只剩5.1万元,9.1万元利润去了哪里
下午三点,门店正好没有顾客。老板把收银系统、银行流水和盘点表分成三叠,推到你面前。
第一叠资料延续上一章:青禾茶铺2024年营业收入120万元,正常化净利润9.1万元。第二叠是年末盘点:仓库里的茶叶、奶和包装物,加起来有10万元;还有4万元应收账款、4万元预付款。第三叠是银行资料,年末账户余额只有5.1万元。
老板指着银行余额说:“你看,店里一年明明赚了接近10万元,为什么账上才这么点钱?是不是前面利润算错了?”
你又翻到设备付款记录。2024年,青禾一共为长期设备和门店投入支付了11万元,其中4万元用于维持现有门店,7万元是为下一步扩张做的准备。利润表里却只有3万元折旧摊销。
这不是一处算错,而是三种时间同时出现在眼前:有些交易已经算进利润,却还没有收到现金;有些现金已经付出,却不会一次性进入当期费用;还有一些钱已经收到,但企业仍欠着商品、服务或未来履约。
年末5.1万元也不是“2024年赚了5.1万元”。它是一处时点余额,混合了以前留下的钱、今年流入的钱和今年付出的钱。只盯着余额,就像只看水箱里还剩多少水,却不看一年中进水和出水的速度。
你今天需要作出的决定,是青禾的利润能否作为80万元报价的现金基础,而不是立刻给店铺估值。
本章只回答一个问题
青禾2024年账面赚了9.1万元,这笔钱究竟去了哪里,现有单店一年真正能留下多少现金?
上一章确认: 青禾的正常化净利润是9.1万元,但它还不是现金。
本章新增: 用三张表和现金桥追踪这9.1万元,再扣除长期投入。
读完能决定: 现有单店留下的现金,能否成为80万元报价的分析基础。
三张表,是同一门生意的三种镜头
财务报表不是三本互不相干的账。它们记录的是同一门生意,只是观察的时间和问题不同。SEC面向初学者的财务报表指南也把利润表、资产负债表和现金流量表放在一起解释;“三张表”是本书为了教学采用的常用简化,并不表示企业只有三张正式报表。1
利润表看一段时间怎样赚钱
利润表记录一个期间内,收入怎样经过成本、费用、利息和税,最终形成利润。青禾的2024年利润表回答的是“这一整年经营成果怎样”:120万元收入,扣除各项成本费用后形成9.1万元净利润。
利润表遵循权责发生的逻辑。商品或服务已经交付、收入确认条件已经满足时,即使客户还没付款,也可能先确认收入;设备在很多年中被使用,则会通过折旧分期进入费用,而不是在付款当年把全部购置款都变成当期费用。
所以,利润表擅长衡量经营成果,却不是银行收支明细。
资产负债表看某一时点拥有什么、欠什么
资产负债表像在年末按下快门。它回答的是:青禾在这个时点拥有什么,欠谁多少钱,扣除负债后还有多少属于所有者。
青禾2024年末的资产负债表如下,单位为万元:
| 资产 | 金额 | 负债与所有者权益 | 金额 |
|---|---|---|---|
| 现金 | 5.1 | 应付账款 | 8.0 |
| 应收账款 | 4.0 | 客户预收款 | 4.0 |
| 存货 | 10.0 | 有息负债 | 10.0 |
| 预付款 | 4.0 | 所有者权益 | 49.1 |
| 固定资产净额 | 48.0 | ||
| 资产合计 | 71.1 | 负债与所有者权益合计 | 71.1 |
它必须满足最基本的恒等关系:
这里的5.1万元现金只是资产的一部分。10万元存货说明现金已经换成尚未售出的原料和包装物;4万元应收账款说明青禾已经确认相应交易,但钱尚未全部收回;4万元预付款说明钱先付给了交易对手,相关商品或服务以后才取得。
负债一侧也不全是银行借款。8万元应付账款代表青禾已经拿到商品或服务、尚未付款;4万元客户预收款代表先收到了客户的钱、仍要履行对应义务。两项都可能暂时让账户现金更多,却不能当成所有者已经赚到的钱。
现金流量表看现金怎样进出
现金流量表重新追踪这一期间的现金,把流动分为经营、投资和融资三类。经营活动现金流观察核心经营带来的净现金;投资活动包括购建长期资产等支出;融资活动则包括借款、还本、股权融资和向资本提供者分配现金等项目。具体分类会受适用会计准则和企业披露口径影响,分析时应以实际报表为准。
把青禾的三张表放在一起,就能看到一条连续路径:
| 经营事件 | 利润表怎样记录 | 资产负债表留下什么 | 现金流怎样反映 |
|---|---|---|---|
| 卖出奶茶并当场收款 | 确认收入与成本 | 现金增加、存货减少 | 经营现金流入与采购现金流出 |
| 已完成团购但客户未付款 | 可能已经确认收入 | 应收账款增加 | 尚未形成对应收款 |
| 提前采购原料 | 尚未全部形成销售成本 | 存货增加、现金减少 | 经营现金被占用 |
| 向供应商赊购 | 取得存货,销售后成本进入利润 | 应付账款增加 | 付款前暂时保留现金 |
| 顾客预付但服务尚未完成 | 尚不能立即全部确认收入 | 现金增加、预收负债增加 | 先形成经营现金流入 |
| 购买长期设备 | 不会一次性全进当期费用 | 现金减少、长期资产增加 | 通常属于投资现金流出 |
| 设备在当年被使用 | 折旧减少利润 | 固定资产净额逐步减少 | 当期没有再次支付同额现金 |
三张表相互连接,却不能互相替代。利润告诉你经营成果,资产负债表告诉你成果暂时停在哪里,现金流量表告诉你钱实际怎样移动。任何一张单独拿出来,都可能讲出一个过度简单的故事。
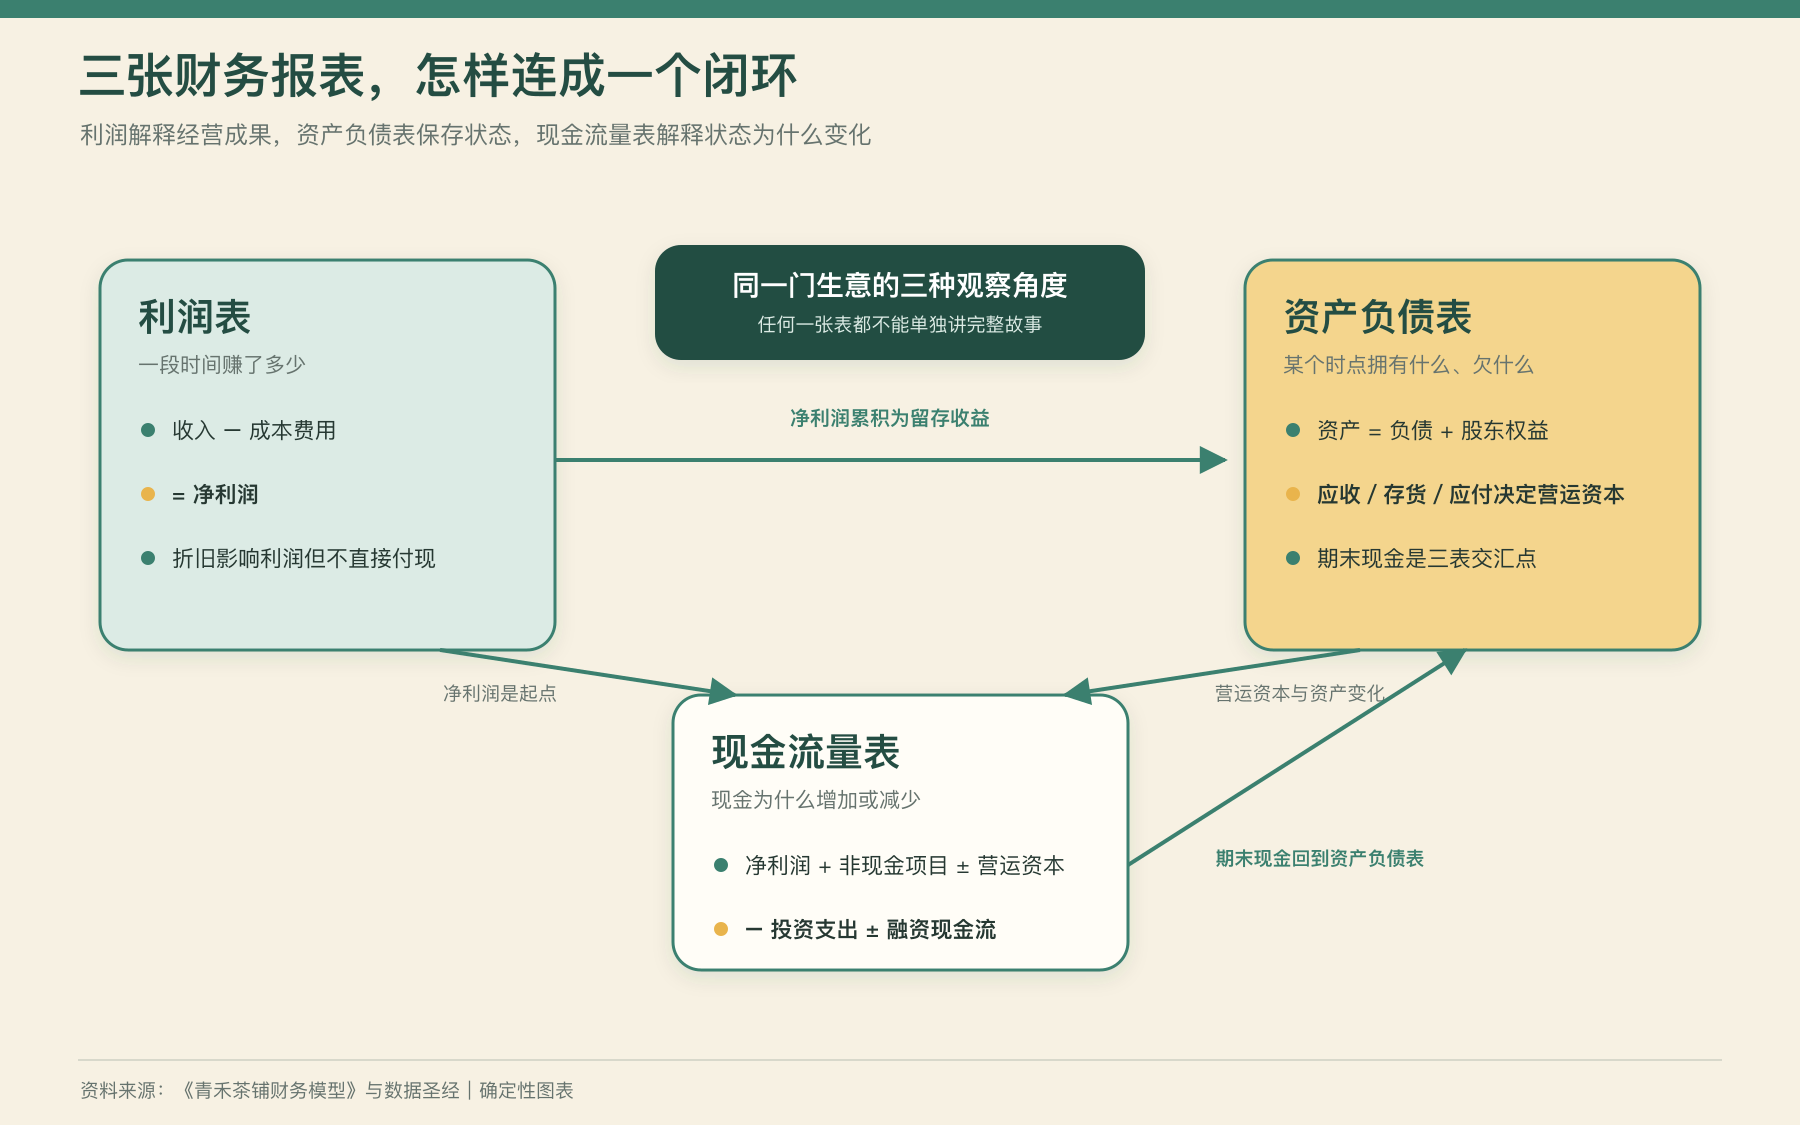
图:三张财务报表怎样围绕同一组经营事件相互连接。确定性图表;数据来自青禾茶铺财务模型与数据圣经。
先分开两个问题:过去收了多少,常态能留下多少
“先告诉我2024年到底多了多少现金。”你问。
会计把账本合上了一半:“这需要原始流水。9.1万元已经补计了老板工资、处理了一次性费用,不能直接冒充当年的实际净利润。”
例如,原老板当年没有给自己付的5万元工资,仍是接手后必须考虑的成本,却不是2024年已经从银行付出的钱。现在的材料还不能完整还原实际经营现金流(CFO),这个答案先保留为未知。
另一个问题可以继续分析:采用正常化利润,并把设备、库存和往来款的影响写清楚,常态经营大致能留下多少?下面算出的8.1万元称为正常化经营现金流代理值。这个标签会一直保留,提醒我们它是分析值,不是已核实的历史流水。
折旧为什么加回来,却不能被忘掉
正常化利润表已经扣除了3万元折旧摊销。这3万元反映设备在当期被消耗的经济成本,却不是2024年为了确认折旧又支付的一笔现金。计算正常化经营现金代理值时,需要把它加回。
“加回”只是在回答当期现金时点,不是在宣布设备没有成本。制冰机、冰柜、封口机和装修终究会磨损,也终究需要维修或更换。稍后扣除实际资本开支时,现金支出会重新出现。
如果分析者只做到“净利润加折旧”,就会把一门需要不断更新设备的生意说得过于轻巧。
日常经营,谁在替谁垫钱
开店要先垫一些钱:客户还没付款,原料已经买回来,有些货款要提前支付。好在也有人替你垫着——供应商允许晚一点收款,顾客可能先充值、以后再来喝。
前一类减去后一类,就是日常经营净占用的钱,本书称为经营营运资本。这里不把银行现金和有息借款算进去。
2024年末,应收账款4万元、存货10万元、预付款4万元,合计18万元;减去应付供应商8万元和顾客预付款4万元,净占用6万元:
经营营运资本 = 4 + 10 + 4 − 8 − 4 = 6万元
上一年净占用2万元,今年变成6万元,增加的4万元占住了现金。6万元是期末存量,4万元才是本年变化,不能把两者都扣一遍。
这不等于又亏掉4万元,而是钱暂时没有回到账上。货能否卖掉、客户能否付款,仍要继续查;供应商允许晚付也有期限,不能永久拿来周转。
把分析桥完整算一遍
青禾2024年的正常化经营现金分析桥如下,单位为万元,期间为2024年全年:
| 步骤 | 金额 | 现金含义 |
|---|---|---|
| 正常化净利润 | 9.1 | 利润表的税后经营结果起点 |
| 加:折旧摊销 | +3.0 | 已减少利润,但不是当期同额现金支出 |
| 减:经营营运资本增加 | -4.0 | 现金被应收、存货、预付等净占用 |
| 正常化经营现金流代理值 | 8.1 | 用统一后的利润与营运资本口径估算的经营现金分析值 |
公式写成:
在这个分析中,折旧加回3万元,经营营运资本新增占用4万元,代理值因此比正常化利润少1万元。要判断占用是否合理,应继续查库存用途、客户结算和付款条件,不能仅凭一个年度给利润质量打分。
记住一个操作规则:后面从8.1万元继续往下算时,4万元营运资本变化已经扣过,不能再扣一次。
8.1万元分析值,为什么还不是老板能拿走的钱
经营现金流只走到了“经营活动产生多少现金”,还没有回答维持设备、扩大门店和融资责任之后剩多少。
设备付款和折旧不在同一个时钟上
青禾2024年总资本开支(Capital Expenditure,CapEx)为11万元。资本开支是为购建或取得长期经营资产实际付出的现金。它与3万元折旧回答的是两个不同问题:折旧描述以前投入的资产有多少成本进入当期利润;资本开支描述当期为长期资产真正付了多少现金。
两者不应机械相等。新店准备期,资本开支可能远高于折旧;门店暂停更新时,资本开支也可能暂时低于折旧。资产年龄、更新周期、产能和增长计划都会造成差异。
青禾的11万元需要再拆一层:
| 资本开支用途 | 2024年金额 | 分析含义 |
|---|---|---|
| 维持性资本开支 | 4.0万元 | 为保持现有门店经营能力所需 |
| 增长性资本开支 | 7.0万元 | 为增加未来经营能力所作的准备 |
| 总资本开支 | 11.0万元 | 当年已经付出的全部长期资产现金 |
维持性资本开支不能直接拿折旧替代,也不是报表里永远会单列的标准答案。4万元来自对青禾设备年龄、维修更新与现有产能的分析性估计。若为了让现金更好看而把它压到1万元,所谓正常化现金就失去了纪律。
增长性资本开支也不是“可以忽略的钱”。它在2024年已经流出,扩张最后可能成功,也可能失败。把它单独列出,只是为了区分“维持今天”与“争取明天”这两个问题,不是提前宣布增长创造了价值。
先做一项快速现金体检
自由现金流(Free Cash Flow,FCF)是一个现金流家族的统称,大意是企业完成经营所需投入后还剩什么现金。市场和公司可能使用不同定义,因此一旦进入计算,就不能只写一个没有限定的“FCF”。
本书先采用一个明确的快速体检口径:
代入青禾2024年的分析口径:
8.1 - 11.0 = -2.9万元
这表示在正常化经营现金代理值8.1万元的基础上,扣除当年11万元资本开支后,分析值出现2.9万元缺口。**调整后FCF代理口径为-2.9万元,不等于青禾当年亏损2.9万元,也不是从银行流水直接读出的历史自由现金。**它把正常化经营结果与实际资本开支放在同一张分析表里,用来显示扩张投入对现金的压力。
这里的−2.9万元只用于观察全部资本投入后的现金压力。到了第10章,我们再按现金属于债权人和股东整体,还是普通股股东,分别使用FCFF与FCFE。现在先把维持老店与扩张分开。
为收购现有单店,再做一次透明的正常化
调整后FCF代理口径回答“在正常化经营基础上保留当年全部资本开支,现金压力有多大”;你还要回答“如果不继续扩张,只维持现有门店,常态下一年大致能留下多少现金”。两者不能混成一个数字,也都不能替代仍待复原的历史报告CFO。
查账显示,2024年经营营运资本实际增加4万元,其中1万元属于维持现有经营规模所需的正常增加,另外3万元与下一家店的原料、预付等扩张准备有关。总资本开支11万元中,4万元是维持性资本开支,7万元是增长性资本开支。
因此,现有单店的正常化所有者现金按如下口径计算:
也可以从8.1万元正常化经营现金代理值出发复核:加回与扩张有关的3万元营运资本占用,再扣4万元维持性资本开支,同样得到7.1万元。两条路径使用同一期间、同一分析口径,结果一致。
这两个现金答案并不矛盾:
| 口径 | 结果 | 回答的问题 |
|---|---|---|
| 正常化经营现金流代理值 | 8.1万元 | 正常化利润与观察到的营运资本变化怎样连接 |
| 调整后FCF代理口径 | -2.9万元 | 在上述代理值基础上扣除当年全部资本开支后还剩多少 |
| 正常化所有者现金 | 7.1万元 | 不扩张、只维持现有单店时,所有者现金基准大致是多少 |
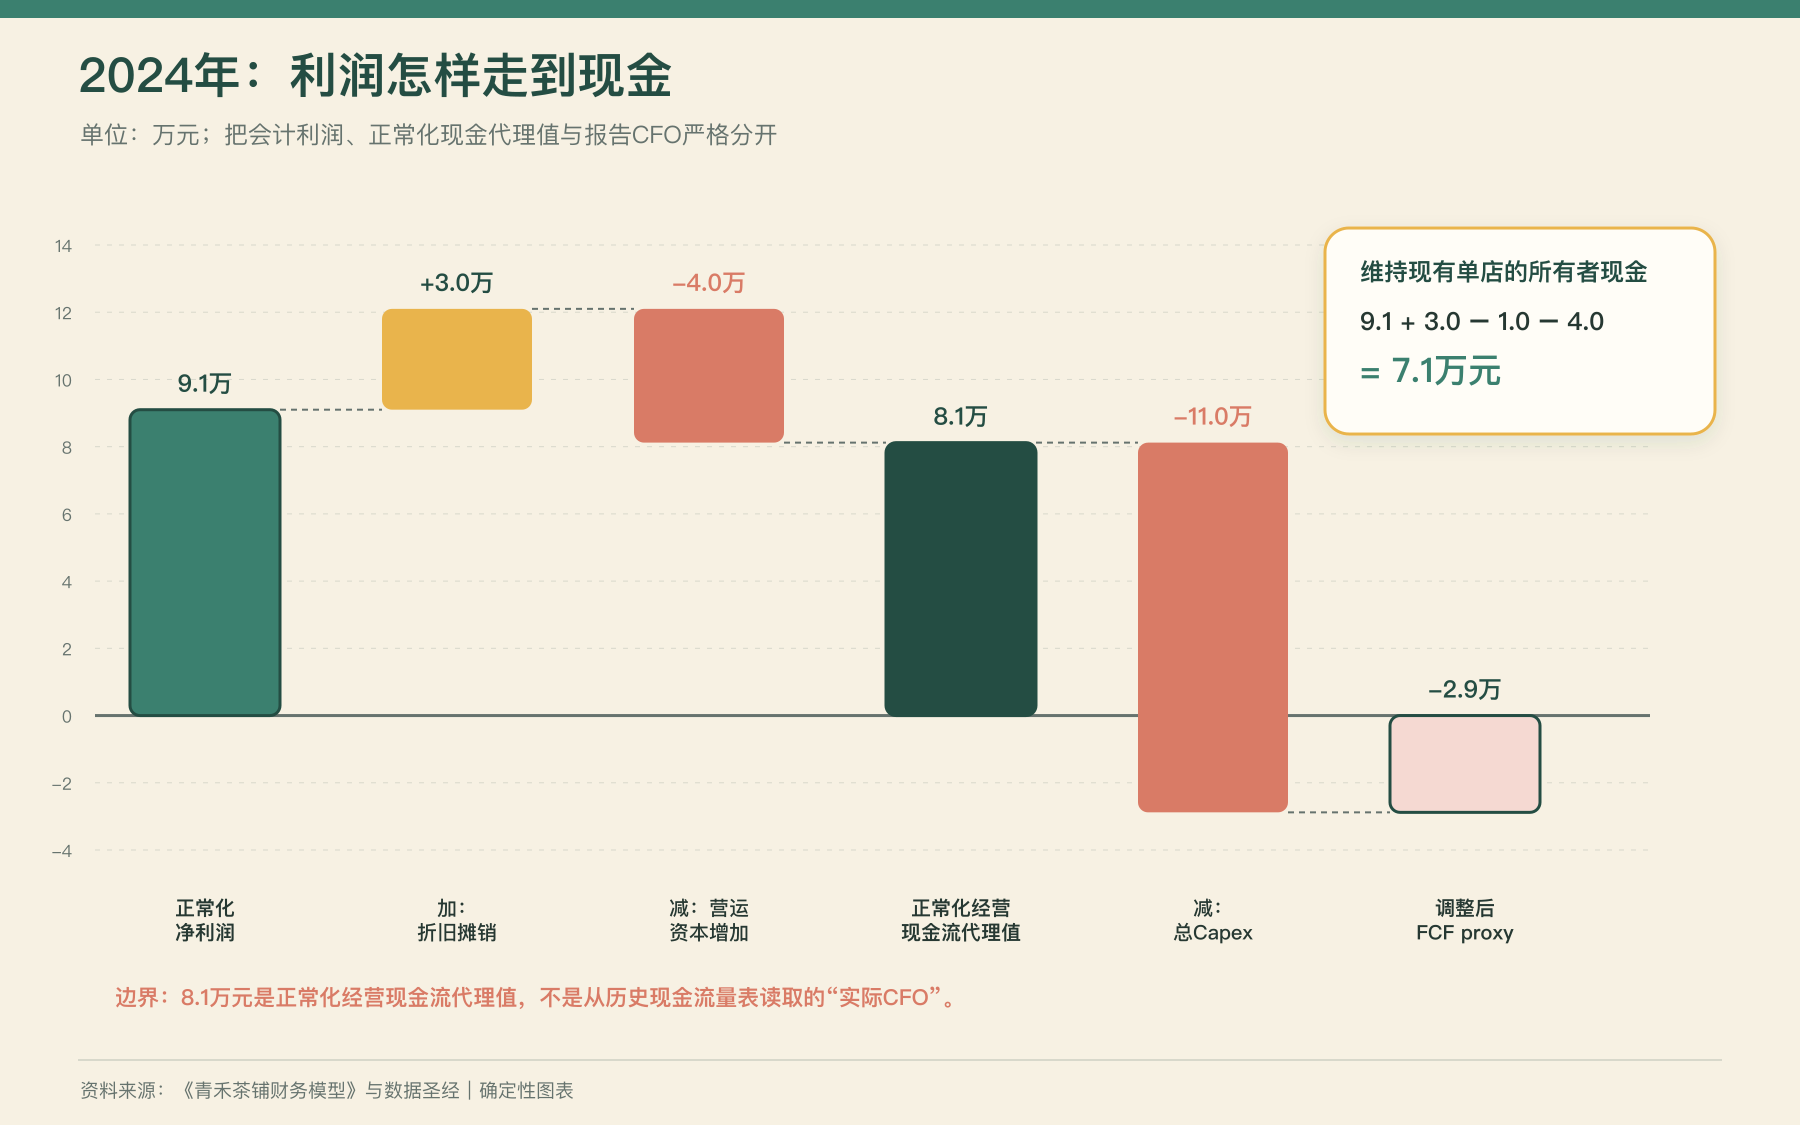
图:2024年利润到现金的完整桥接。8.1万元是正常化经营现金流代理值,不是已复原的历史报告CFO。确定性图表;数据来自青禾茶铺财务模型与数据圣经。
从-2.9万元到7.1万元,相差正好10万元:3万元扩张性营运资本准备,加7万元增长性资本开支。正常化没有否认这10万元扩张投入,而是把它从“维持现有单店需要多少钱”这一分析问题中单列出来;由于历史报告CFO尚未复原,这里的-2.9万元仍是调整后代理值,不是银行现金变动的完整证明。
正常化所有者现金也不是财务报表上的标准科目,更不是可随意美化的“真实现金”。它是单店100%股权收购阶段的教学口径,已经包含9.1万元净利润中的利息影响,并假设有息负债余额稳定,不靠持续新增借款维持。因此,它才与80万元100%股权报价处在较接近的股权视角。
查账同时确认了交易范围:老板出售青禾茶铺100%股权,80万元是股权购买价;若成交,公司账上5.1万元现金与10万元有息负债都留在公司,由买方连同企业一起承接。不能把5.1万元期末现金直接加到7.1万元年度现金上,也不能在已经包含利息的7.1万元中随意再扣一次全部债务。存量、流量和交易价格必须分别处理。
7.1万元比老板最初声称的15万元低很多,却比-2.9万元更能代表现有单店的常态现金能力。它终于给了80万元报价一个较可信的现金起点,但仍不是买入结论:一年正常化结果能否持续,维持性投入是否估得合理,原老板离开后经营会不会改变,都还没有得到足够证据。
Costco:先收到钱,不等于当天全部赚到
青禾有4万元客户预收款。把这个问题放大,Costco的会员费提供了一个清楚例子:会员先付钱,公司再在一年的会员期内逐步提供服务、确认收入。
Costco FY2025截至2025年8月31日。该年确认会员费收入53.23亿美元,年末仍有28.54亿美元递延会员费,列在流动负债里。前一个数是一年确认的收入,后一个数是那个时点尚未确认的余额,两者不能相加当作全年会员收款。2
想象一位会员在年末付了一整年的钱。银行账户已经收到现金,但公司还欠他接下来的服务。因此,这笔钱既改善了眼前现金,又带着未来义务;不能因为收到得早,就把它当成额外利润或全部可提走的钱。
回到青禾,客户预收、供应商应付和库存同样带来时点差。分析时先查权利与义务,再看哪一年收付。期末存量不能替代全年流量,暂时占用别人的钱也不等于永久免费融资。
现金数字会怎样骗你
经营现金流高于净利润,不一定更好
假设一家店净利润9万元,CFO却有15万元,最容易得到的结论是“利润含金量很高”。但多出来的6万元可能来自延迟支付供应商、减少库存、催收旧应收或新增大量客户预付款。这些变化当期会带来现金,下一期却未必重复;过度压缩库存还可能损害销售,拖延付款可能破坏供应关系。
反过来,CFO低于净利润也不自动代表造假或恶化。可靠客户的短期应收、为旺季合理备货、为下一阶段扩张支付预付款,都可能暂时占用现金。判断的关键是项目为什么变化、是否与业务增长匹配、何时能够回收,而不是给单年差额贴标签。
FCF代理口径为正或为负,都不能单独下结论
青禾2024年FCF代理口径为-2.9万元,其中包含7万元增长性资本开支和3万元扩张性营运资本准备。若这些投入后来形成高回报的新店,负数反映的是现金先投入、成果后出现的时间差。
但“为了增长”也不是免检标签。新店可能选址错误、成本失控或迟迟不能成熟。负数本身不等于坏,增长叙事也不等于好;下一步必须把新增投入与后来新增的利润和现金配对。第3章先判断现有资本赚得怎样,第4章再检查新增资本的回报。
如果老板推迟更换即将报废的设备、把库存压到无法正常经营,或停止一切本来有回报的投入,短期FCF代理口径会变得更漂亮。现金增加可能只是把未来支出推迟到下一任所有者。
因此,资本开支要区分维持与增长,但不能把全部资本开支都当作“可选”;正常化要跨周期查看维修记录、资产年龄和实际更新支出,不能只挑现金最好看的一年。
正常化只调整问题,不改写历史
青禾2024年实际经营营运资本增加4万元、总资本开支11万元,这些现金已经真实发生。分析现有单店时,我们把其中3万元营运资本和7万元资本开支识别为扩张准备,才得到7.1万元正常化所有者现金。
如果查不到扩张合同、付款凭证和用途,或者这些投入其实是现有门店反复需要的常态支出,就不能调整。正常化必须同时允许向上和向下:坏年份的异常占用要剔除,好年份靠延迟付款或少投入释放的异常现金也要扣回。
第三版投资备忘录:一个数字,不能回答所有现金问题
新证据: 正常化经营现金代理值为8.1万元;保留全部11万元Capex后为−2.9万元;只维持现有单店的所有者现金基准为7.1万元。后两者相差的10万元,是增长Capex7万元和增长营运资本3万元。
判断变化: 80万元报价终于有了可讨论的现金起点,但租约、老板离开后的经营、维护投入和现金持续性仍待验证,暂不成交。
下一步: 实际CFO仍须由原始账面利润与流水复原。只要有人把代理值称为报告现金、把期末余额加进年度现金、或重复扣营运资本,就退回原始桥接重算。
第一部分复盘:我们已经知道什么
| 已确认 | 仍未知 | 当前决策 | 下一部分问题 |
|---|---|---|---|
| 青禾正常化净利润为9.1万元;8.1万元是正常化经营现金流代理值,不是历史报告CFO;现有单店的正常化所有者现金约7.1万元。 | 原始报告CFO能否复原;营运资本与维持性资本开支的正常水平;7.1万元能否持续。 | 不接受80万元报价,也不还价;继续核验现金口径。 | 留在企业里的钱能以多高回报继续投入?新店增长会不会创造价值? |
若未来持有青禾,持续跟踪净利润与CFO差异、营运资本质量、维持性与增长性资本开支,以及债务对经营现金的挤压。判断时始终把期末现金、利润、历史现金事实和正常化分析值放在各自的位置。
本章自测与下一步
1. 青禾正常化净利润9.1万元、正常化折旧摊销3万元、经营营运资本增加4万元、总资本开支11万元。请计算正常化经营现金代理值和调整后FCF代理口径。
参考答案
正常化经营现金代理值 = 9.1 + 3 - 4 = 8.1万元;调整后FCF代理口径 = 8.1 - 11 = -2.9万元。两者都是建立在正常化利润上的分析值,不能冒充历史报告CFO,也不能混称为FCFF或FCFE。
2. 青禾FCF代理口径为-2.9万元,正常化所有者现金为7.1万元。你会因此接受80万元报价吗?
参考答案
仍不会立刻接受。-2.9万元保留了扩张投入,但它以正常化经营现金代理值为起点,不能冒充完整的历史现金结果,也不能机械代表现有单店的常态能力;7.1万元剔除了有证据的扩张准备,更适合作为估值起点,却仍依赖维持性资本开支、正常营运资本和可持续经营假设。当前应继续核验,而不是挑选一个对买入最有利的数字。
注释与资料来源
青禾茶铺及其全部经营数字为虚构教学案例,统一来自全书统一资料口径(作者底稿)。Costco案例只用于说明收入确认、营运资本与现金时点,不构成对该公司的当前评价或投资建议。
下一步:留下来的7.1万元,能继续生钱吗
第1章把15万元口头利润调整成9.1万元正常化净利润;第2章又把已核实的现金占用、尚缺的历史报告CFO和稳定单店现金分开。现在,我们有了一个更诚实的估计:青禾在不扩张、只维持现有门店时,一年大致能够为所有者留下7.1万元。
但现金留下来以后,老板有两个选择:拿走,或者继续投入青禾。如果再投入一笔钱只能赚回很少利润,增长可能只是把钱变成更多设备和库存;如果能长期以足够高的回报重复投入,这7.1万元才可能成为复利的起点。
下一章,我们不急着讨论估值,而是先问:这门生意每占用1元资本,究竟能赚回多少?
Footnotes
-
U.S. Securities and Exchange Commission, Beginners’ Guide to Financial Statements,页面持续更新,“The Basics”及三类报表说明。SEC原文。该材料同时介绍股东权益变动表;本书的“三张表”是教学简化。 ↩
-
Costco Wholesale Corporation, Fiscal 2025 Form 10-K, fiscal year ended August 31, 2025:Item 7会员费、合并资产负债表及Note 1 Revenue Recognition。会员费收入5,323百万美元、期末递延会员费2,854百万美元,正文换算为亿美元;扣除退款后按会员期间确认收入。SEC官方文件。 ↩
读者讨论
哪里没看懂,或发现了错误?欢迎留言。
滚动到这里时加载讨论。