第十章:我到底应该用多少钱买下这家奶茶店?
内容持续修订中
本站公开的是可完整阅读的修订稿,概念、案例与数据表达仍会继续校订。
报价从45元回到30元,问题还在
2031年3月31日,你再次打开青禾的报价。三个月前还是45元,现在约30元。群里有人说:“打了六七折,总该便宜了吧?”
你把价格窗口缩到一边,重新打开2030年的经营记录。便宜了多少容易算,值多少钱却不能从旧价格里找答案。前九章已经告诉我们青禾怎样赚钱、钱花去了哪里、竞争和扩张在哪里承压。现在要把这些判断排成一条未来现金路径。
本章以2030年末为估值基准日,使用该年账目预测2031—2042年。2031年3月31日是再次观察报价的日期。为了只练习一次估值,本次比较沿用年末模型,忽略三个月折现滚动,并假设期间没有改变经营判断的重大新事实;真实决策应把财务、股数、现金和估值日一起更新。
你可以先读完正文再算。本章只完整走一遍首年现金、一笔折现和一次每股桥接。三种情景的逐年长表、敏感性与反向计算,放在附录C 估值工具箱。
第一步:到底在给哪一笔钱估价
假设你买下整家公司,银行也不会因为换了股东就放弃债权。因此要先问:经营本身能留下多少现金,再问普通股股东能分到多少。
企业自由现金流(FCFF),是维持并实现所预测经营路径后,留给债权人与股东共同分享的现金。它不先扣融资利息和本金。我们从税后经营利润NOPAT出发,把仍要留在经营里的钱扣掉:
FCFF = NOPAT − 净再投资
其中,净再投资 = 资本开支 − 折旧摊销 + 经营营运资本增加。折旧加回只是消除本期非现金扣减,设备更新和周转所需的钱仍要留下。
先用2030年实际账目验一下手:
净再投资 = 850 − 300 + 60 = 610万元
FCFF = 604.8 − 610 = −5.2万元
负5.2万元不表示门店完全不赚钱,而是这一年经营所得还不够承担全部净投入。能否接受,取决于这些投入以后能产生什么回报。
**股权自由现金流(FCFE)**则已经处理债权人的收取与融资,回答普通股股东这一层剩下多少。在本书把利息支付列入CFO的口径下,2030年可以用另一条桥接:
FCFE = CFO − Capex + 净借款 = 811.2 − 850 − 400 = −438.8万元
两者相差433.6万元,来自税后利息33.6万元与净偿债400万元。还本金让当期股东现金减少,却也减少了负债。不能挑较大的数字去配较小的股权分母。
本章选择FCFF路线:先给经营现金估价,再处理债务和超额现金。 至于第2章正常化的7.1万元单店所有者现金,是在特定维持经营假设下的另一笔现金,不直接放进这家扩张中公司的模型。
第二步:为下一年的增长,今天要留下多少钱
老板递来一份计划:“2031年NOPAT预计713.7万元,2032年827.9万元。”
你没有先把增长率填满,而是问:“多出来的利润,要先投多少钱?”
本章用前向再投资把时点说清:当年年末留在公司的投入,支持下一年的增量税后经营利润。用下一年增量ROIC计算:
当年净再投资 =(下一年NOPAT − 当年NOPAT)÷ 下一年增量ROIC
这里的ROIC是新增投入的预期回报,不能拿老店历史20%替所有未来项目作保。
完整算一次2031年
基准情景保留既定经营路径:2030年NOPAT为604.8万元,2031年增长18%,2032年再增长16%;支持2032年增量利润的资本预计取得15%回报。金额单位均为万元。
- 先算2031年能赚多少。
604.8×1.18=713.664。 - 再算2032年计划增加多少。
713.664×1.16=827.85024,增量为114.18624。 - 把增量利润还原成所需资本。
114.18624÷15%=761.2416。 - 从今年利润里留下这笔钱。
713.664−761.2416=−47.5776,即2031年FCFF约−47.6万元。
利润在增长,现金却暂时为负:公司把更多钱留给下一年的扩张,短期还需其他资金支持。这并不自动证明好坏;如果下一年增量回报实现不了,投入就不能靠“为了未来”四个字获得豁免。
第一年的增长从哪里来?它与新店三年爬坡冲突吗?
2031年NOPAT是估值日已有经营和在建项目的预测输入,不是拿2031年末的新投入回头创造2031年的利润,也不反过来重写2030年已经发生的610万元净再投资。
第4章按单店追踪收入的60%/80%/100%爬坡,本章则在公司层面把已有门店成熟、加盟、总部效率与新增项目合并,用“年末投入支持下一年增量利润”作简化。它不声称每家新店一年成熟,也不是从每家门店逐项汇总得到的经营预算。真实公司若能取得项目资料,应按投入与回收的实际时点建模;本书保留两层模型的用途与边界。
2032年需要留下的钱约等于当年NOPAT,因此FCFF约为零;2033年才在基准路径中转正。随着增长放慢,公司不再需要把同样高比例的利润投入下一年,现金逐步释放。
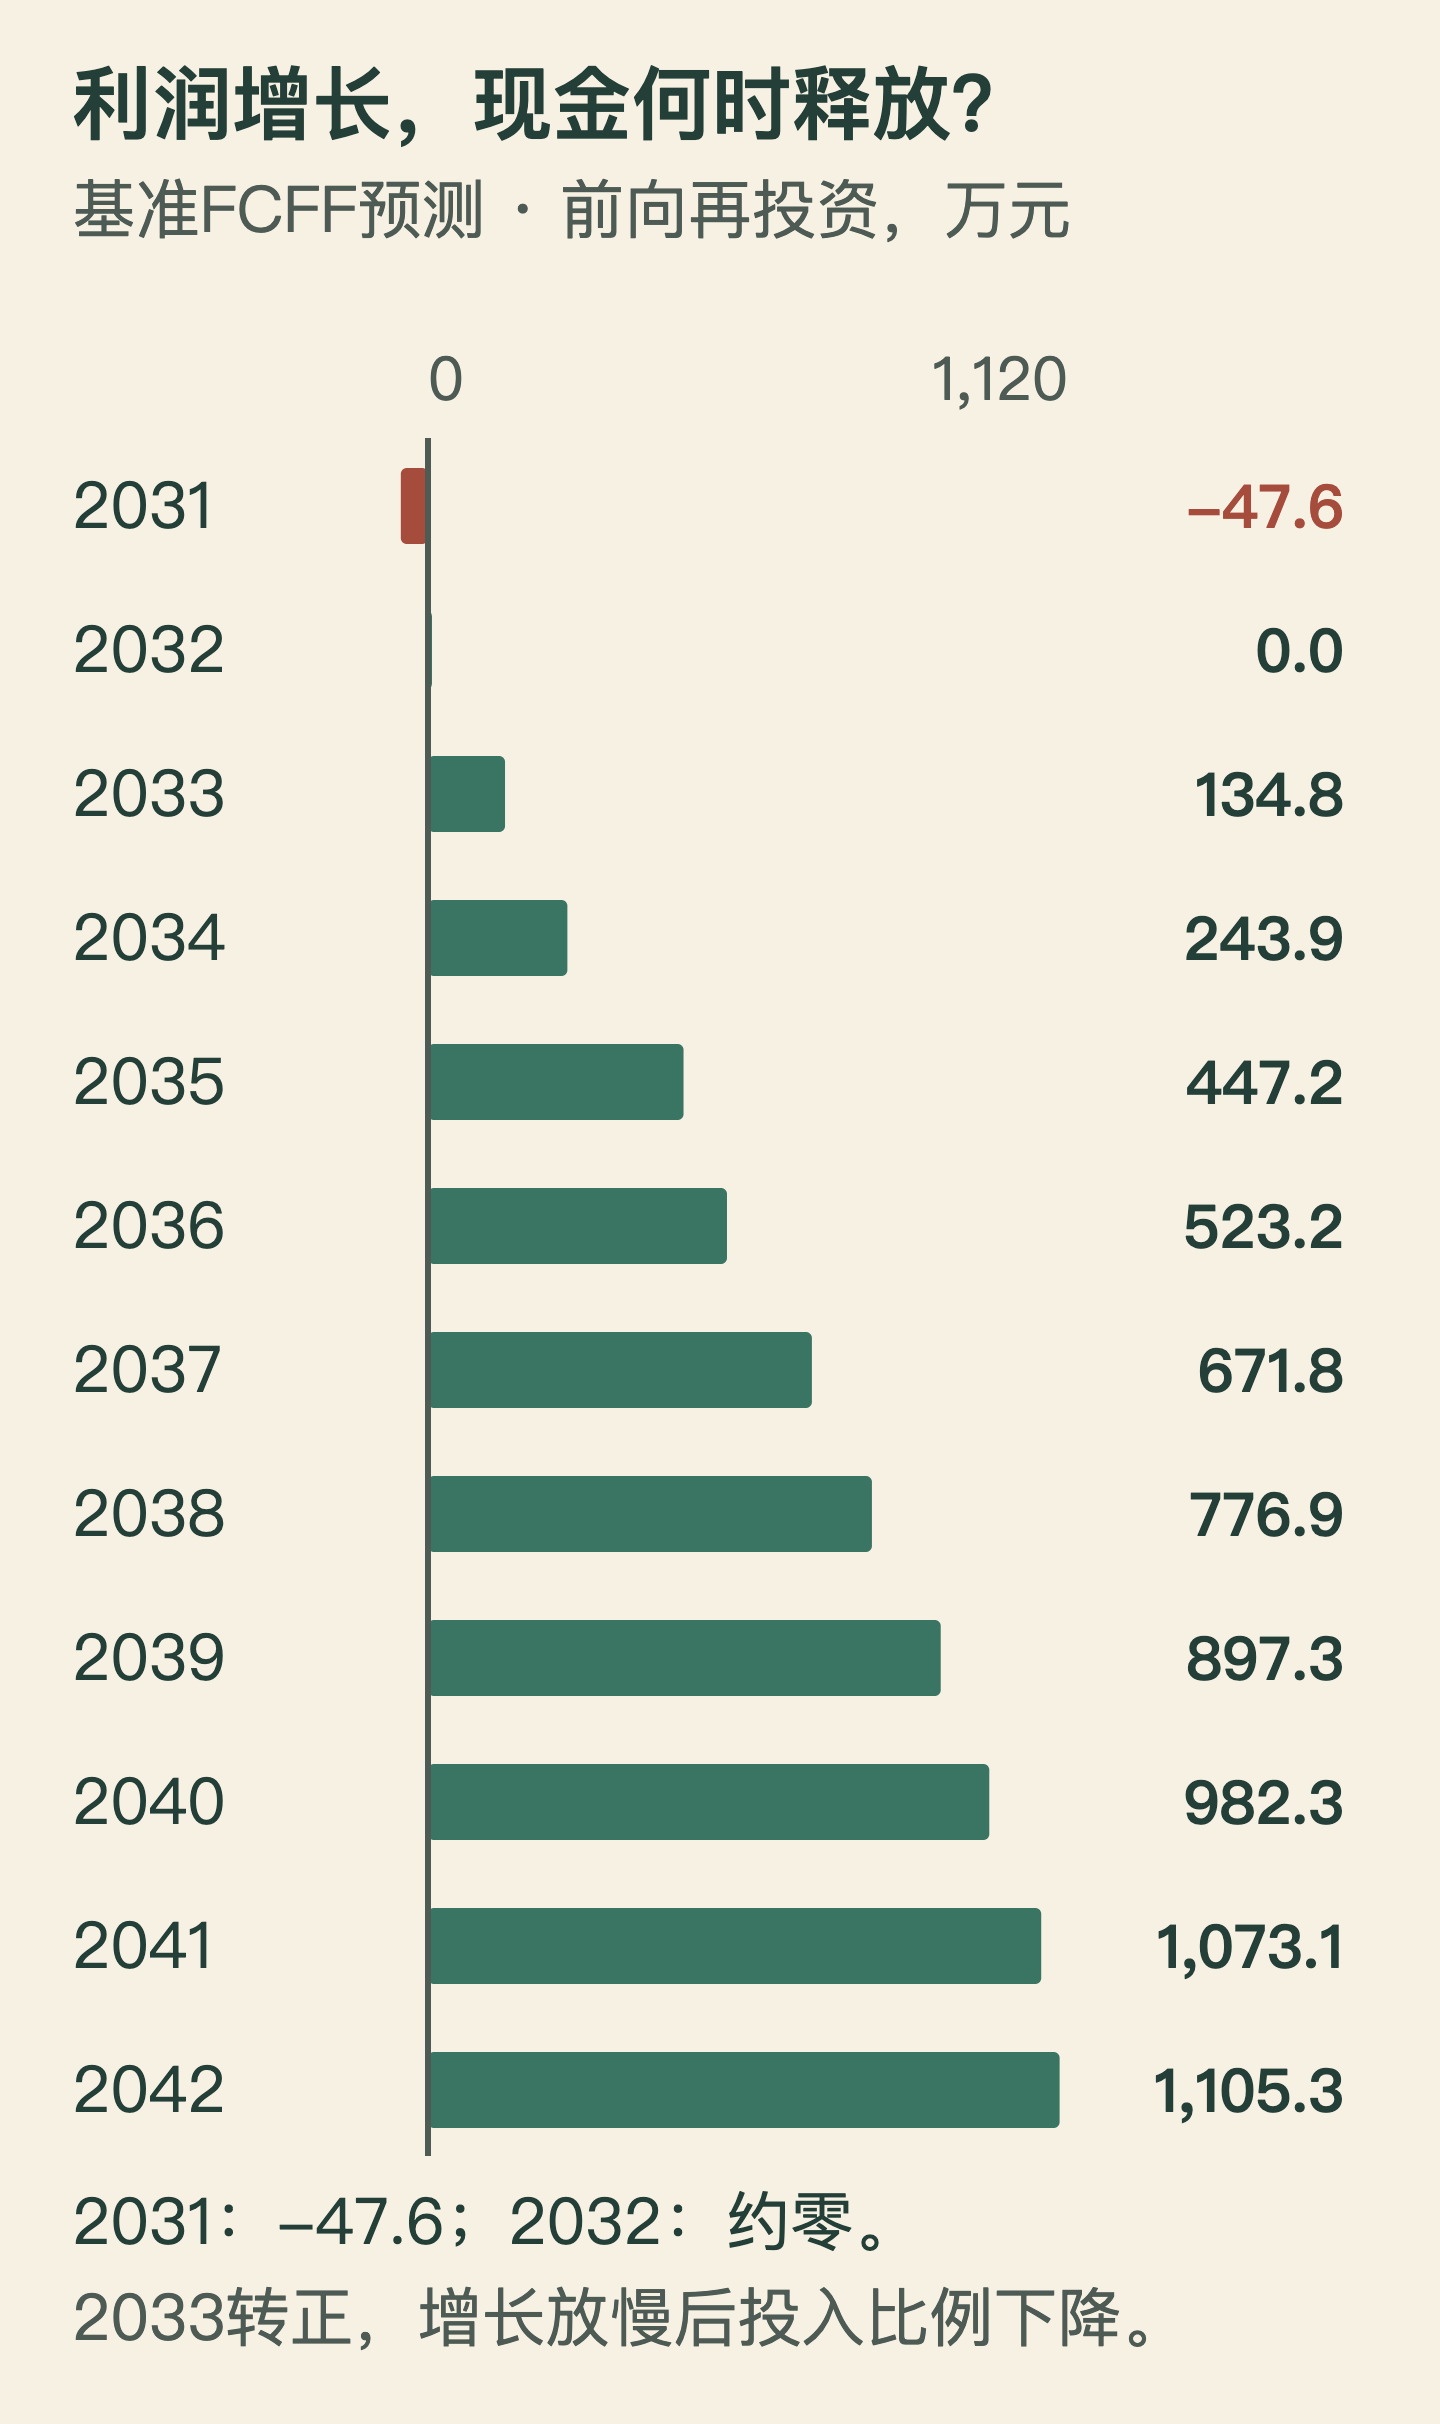
图:增长、回报和再投资共同决定现金何时出现。零附近数值按零显示;不是历史现金流。
别把这张曲线读成“增长越慢越好”。少投钱只有在不破坏未来经营能力时才有意义;如果只是少修设备、少培训,眼前现金会好看,未来利润却要跟着下调。
第三步:未来的钱,今天愿意付多少
假如一年后能收到109元,而你对这类风险要求9%的年回报,那么今天最多付100元。折现就是倒过来算这一步:把不同年份的钱换到同一个估值日比较。
FCFF属于债权人与股东共同分享,因此配加权平均资本成本(WACC):按融资结构综合考虑两类资金要求的回报,并在适用时处理利息税盾。本书基准采用9%的教学假设,它不是青禾真实市场测得的精确参数。
只算一笔:基准2033年FCFF约134.8213万元,距离2030年末三年,今天的价值为:
134.8213 ÷(1.09)³ ≈ 104.1068万元
2031—2042年的每笔现金都按各自年数折回2030年末,再相加,显式预测期现值约3,230.2万元。所谓DCF,就是这样把预计能分出的现金逐笔折回今天;它没有把预测变成事实。
第四步:十二年以后,生意还在不在
2042年以后,青禾仍可能营业。我们无法逐年写到无限远,于是使用终值:把2043年起的稳定期现金合成一笔2042年末的价值。
基准情景假设长期增长3%、新增资本回报9%。增长仍需资本,稳定期再投资率为:
再投资率 = g ÷ ROIC = 3% ÷ 9% = 1/3
也就是说,每赚3元税后经营利润,要留下1元支持下一年的增长,只能把另外2元计入自由现金流。不能一边让利润永远增长,一边把利润全部分掉。
2042年NOPAT约1,658.0万元,当年需投入552.7万元支持2043年。2043年NOPAT约1,707.7万元,仍需为2044年留下569.2万元,故2043年FCFF约1,138.5万元。
2042年末终值 = 2043年FCFF ÷(WACC−g)
= 1,138.484 ÷(9%−3%)≈18,974.7万元
这笔价值还在十二年以后,折回今天约6,746.2万元。与前十二年的3,230.2万元相加,得到经营本身的企业价值约9,976.3万元。
基准终值现值占企业价值约67.6%。这提醒我们:估值很大一部分依赖较远未来,不能把35元附近的输出当成精确答案。稳定增长必须低于折现率,长期回报也必须与竞争状态相容。方法依据与完整公式见附录C。1
第五步:从整门生意走到手里的一股
经营价值不等于普通股股东价值。2030年末青禾还有500万元有息负债;现金1,198.1万元中,我们暂留168万元支持日常经营,只把1,030.1万元视为超额现金。
| 基准价值桥接 | 万元,另注明者除外 |
|---|---|
| 企业价值EV | 9,976.3 |
| 减:有息负债 | −500.0 |
| 加:超额现金 | +1,030.1 |
| 普通股股权价值 | 10,506.4 |
| 除:期末完全摊薄股数 | 300万股 |
| 每股价值 | 35.02元 |
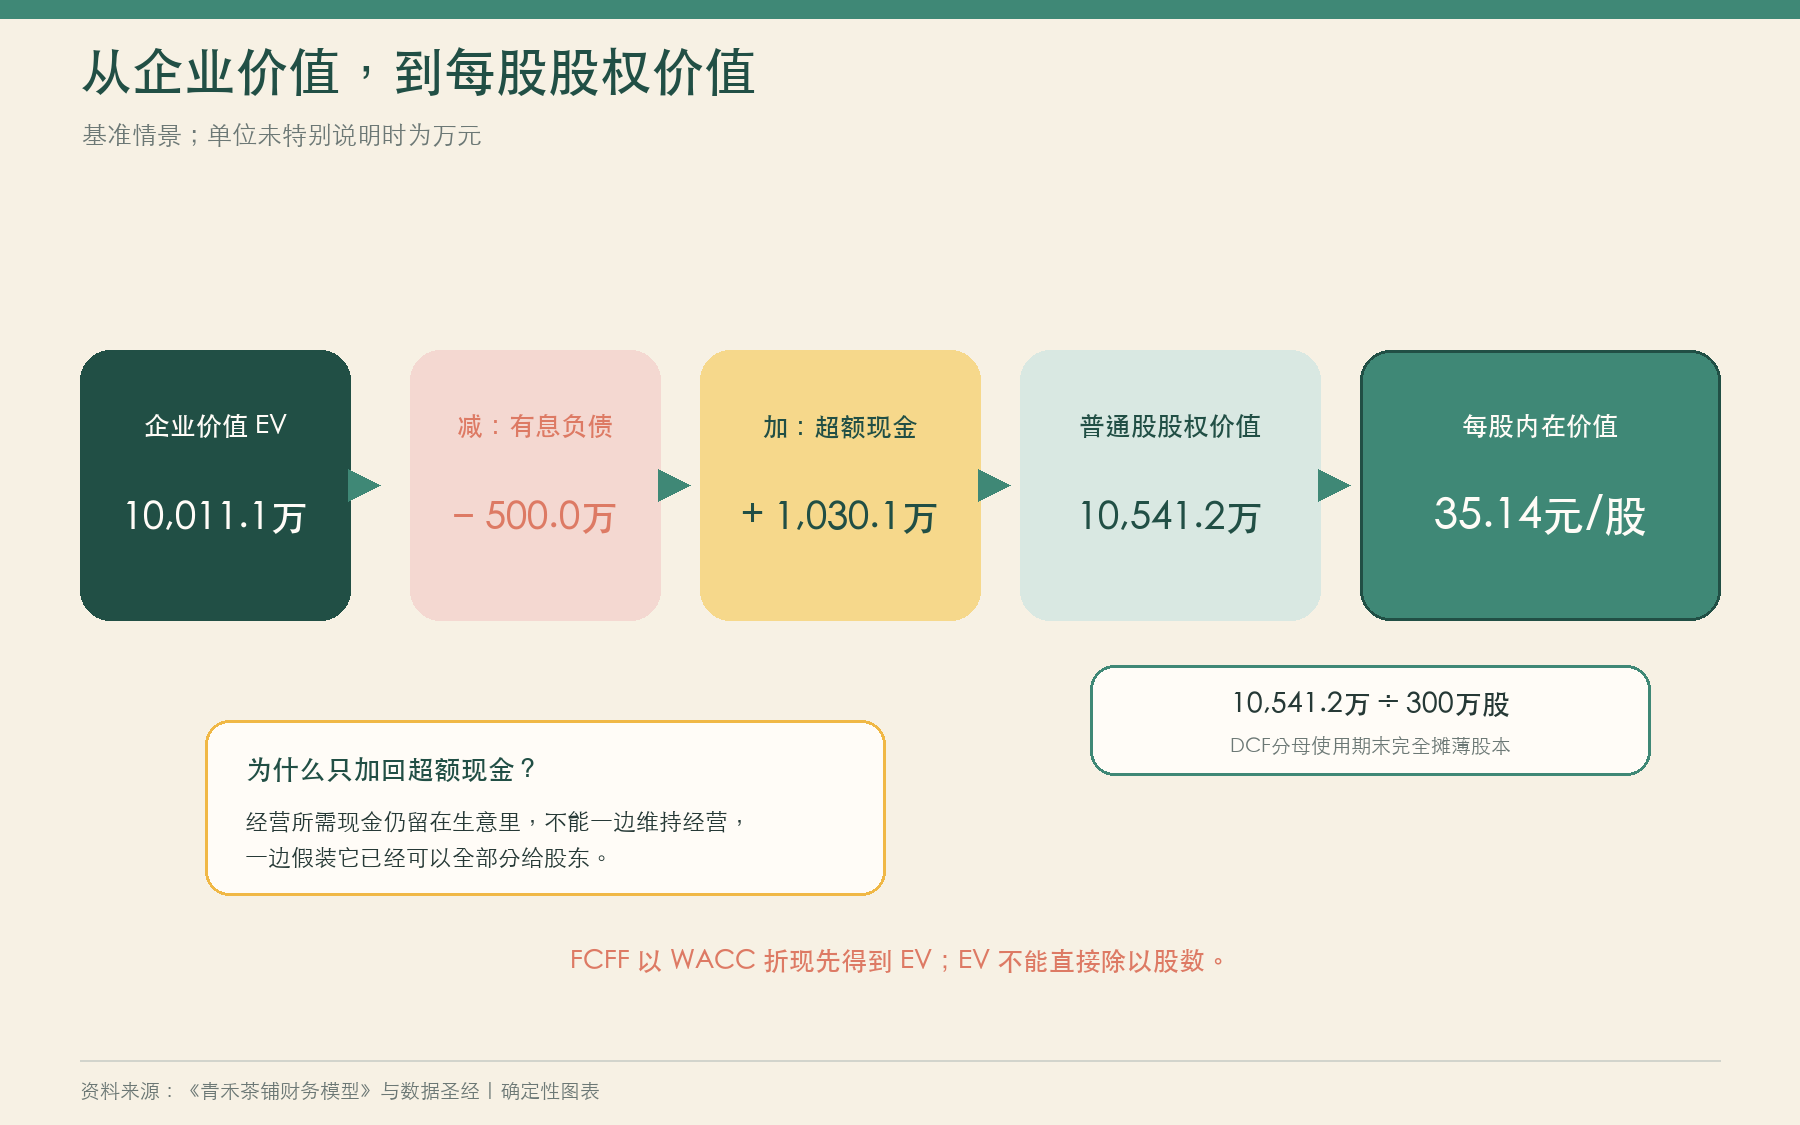
图:现金只加经营不需要的部分,股数使用估值日的300万股。各行先保留精度计算,最后展示取整。
262.5万股加权股数适合解释2030年会计EPS,不能用来把今天300万股分享的价值除大一点。租赁也应前后一致:若经营现金已承担租金,就不能不调整现金流而再把全部租赁负债当普通借款扣一次。
168万元最低现金是教学判断,受限资金、季节性周转、其他优先索取都需要核查。桥接表看起来短,背后的调查不能省。
三种经营路径,三个结果
一条基准路径太容易让人把“可能”读成“将会”。我们另写两种成组的情景,仍从2030年NOPAT604.8万元出发:悲观路径增长更弱、后期回报更低、要求回报更高;乐观路径有更好的增长与资本效率,但也需要更多前期资金。
| 教学情景 | 悲观 | 基准 | 乐观 |
|---|---|---|---|
| 2031年NOPAT增长 | 10% | 18% | 24% |
| WACC | 10.5% | 9% | 8% |
| 稳定增长/ROIC | 2%/8% | 3%/9% | 3.5%/10% |
| 每股价值 | 20.53元 | 35.02元 | 61.51元 |
| 终值现值占EV | 54.5% | 67.6% | 75.8% |
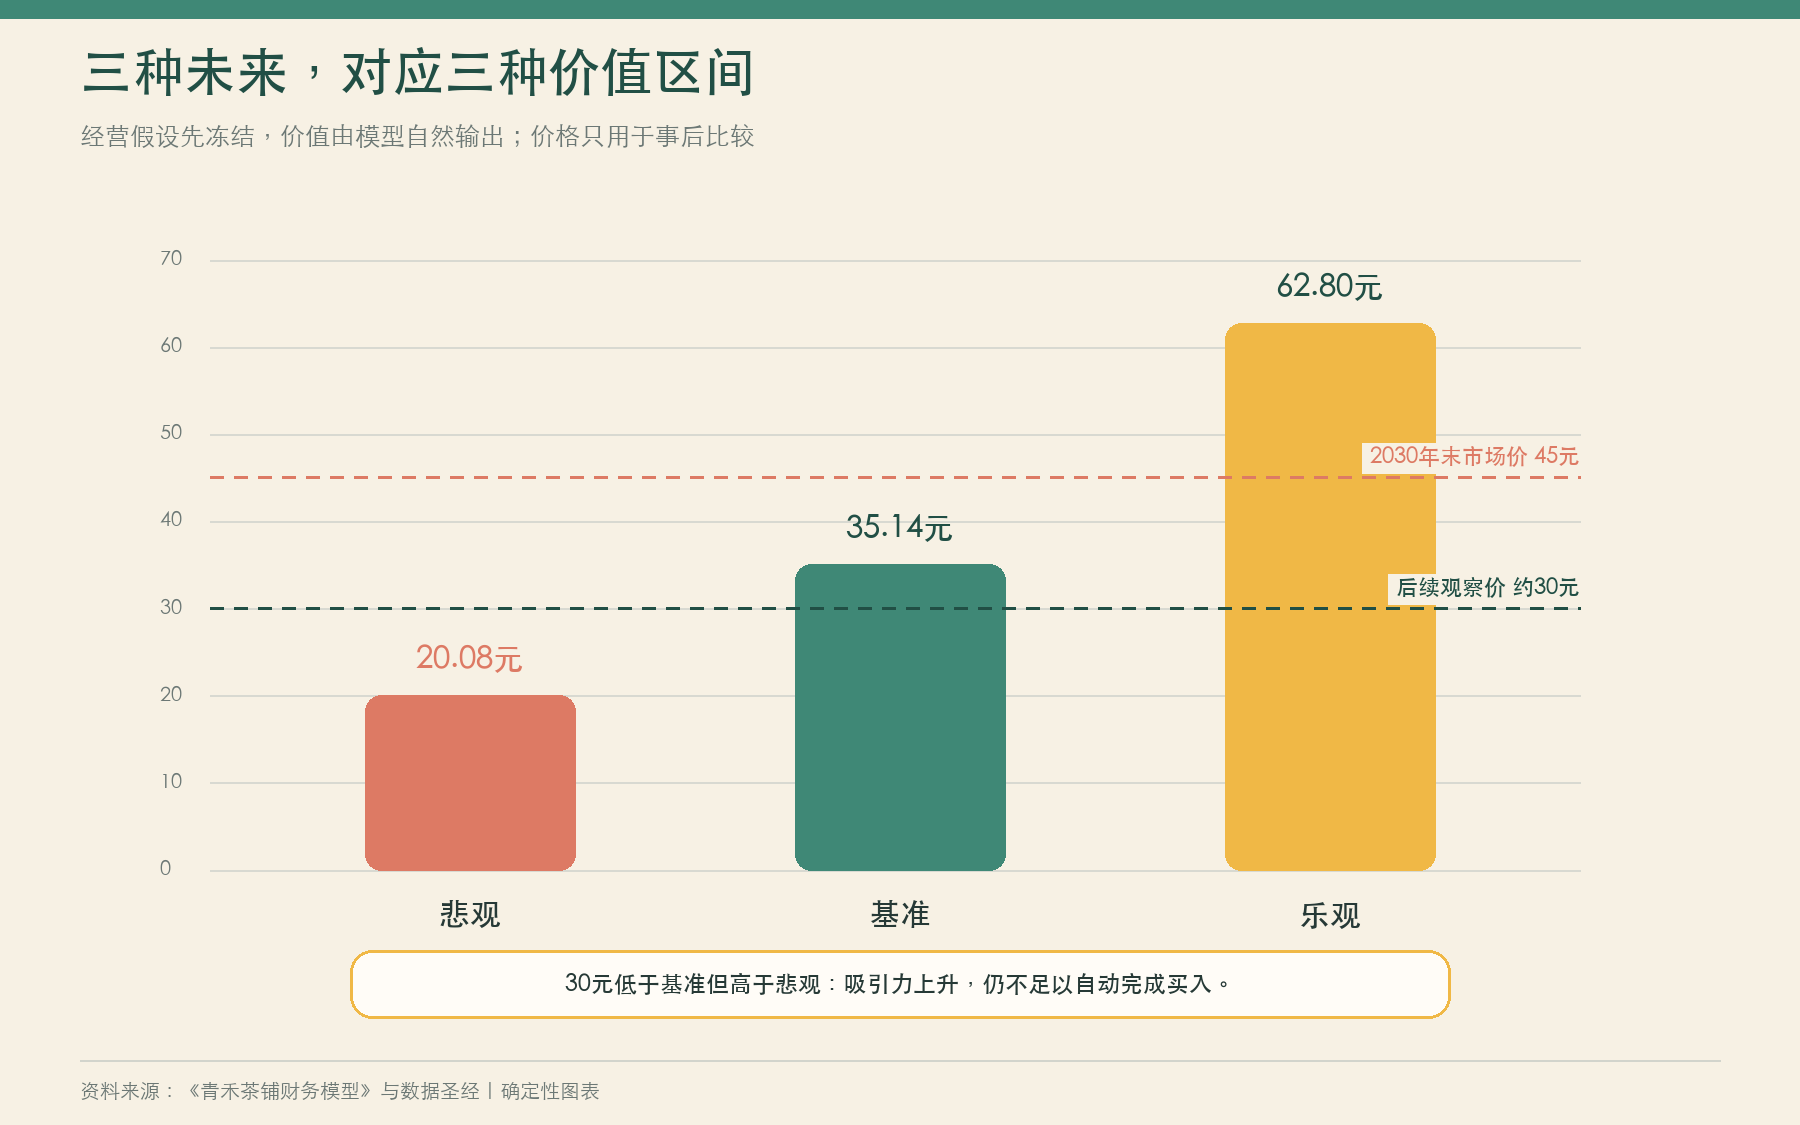
图:三个结果不是置信区间,也没有人为指定发生概率。报价没有参与校准模型。
乐观情景最初两年的FCFF更负,正是因为增长更快、前期投入更多。只让利润变乐观却不增加资本需求,会把好消息计算两次。
还可以固定基准经营路径,只改变一个变量,看看模型有多敏感。同样的长期增长3%,WACC从7.5%提高到9%、10.5%,每股价值约为49.28、35.02、26.64元。这是参数试验,不是三份新的经营预测。
增长率也不是越高越好。稳定ROIC固定9%时,若WACC也为9%,额外增长需要留下的资本,恰好抵消新增现金的价值,因此本书六档稳定增长率都得到约35.02元;WACC高于9%时,增加这种低于资金成本的增长反而减值。42格完整表在附录C,它同时调整2042年衔接投入和2043年稳定现金,不能只改终值分母。
再看最初的80万元报价
走到这里,再回到2025年初的那家单店。老板是根据2024年经营数据报价80万元,出售100%股权;当时我们没有完成这套估值,也没有后来几年扩张的数据。
现在可以做一次事后方法复盘。假设单店已经按正常化口径维持经营,基期所有者现金分别为6.8、7.1、8.0万元,长期增长为−2%、1%、3%;把要求回报率明确设为20%、14%、13%的教学假设。单店现金已在股东层面处理借款利息及维持需要,并假设没有未纳入的净偿债或其他股权索取,不再照搬公司FCFF桥接。
先把基期现金增长一次,得到下一年现金6.664/7.171/8.240万元,再计算:
股权价值 = 下一年所有者现金 ÷(要求回报率−长期增长率)
| 单店教学情景 | 悲观 | 基准 | 乐观 |
|---|---|---|---|
| 基期现金,万元 | 6.8 | 7.1 | 8.0 |
| 要求回报/增长 | 20%/−2% | 14%/1% | 13%/3% |
| 股权价值,万元 | 30.29 | 55.16 | 82.40 |
80万元接近这组假设的乐观端。这个结果帮助今天的我们理解报价需要多强的现金持续性,却不能倒写成2025年初已经掌握的证据。当时不成交的理由,仍是利润质量、现金、合同与经营持续性尚未查清;没有可靠基础提出反报价。
真实报表怎样进入模型:星巴克的一笔现金
真实公司不会把“DCF输入”排好交给你。Starbucks FY2025的经营现金流为4,747.5百万美元,物业、厂房和设备购置为2,305.5百万美元。快速相减得到2,442.0百万美元,只能称为“CFO减固定资产购置的FCF代理口径”,不能直接当作FCFF。2
同一份报表里,利润表折旧摊销为1,684.7百万美元,现金流量表从净利润桥接的折旧摊销为1,771.5百万美元。名字相似,分类范围却未必相同,不能为了凑出一条公式强行改成相等。
公司该年还确认892.0百万美元重组与减值费用,涉及关店、员工离职、资产和租赁等事项。“一次性”并不表示全部没有经济成本;要查现金什么时候支付、损失是否暴露过去错误、未来经营是否已经改变。股份支付作为非现金项目加回时,也要处理未来股数稀释。2
从真实报表到估值,要做的是解释这些差异,再建立可持续利润、所需投入和统一的股权桥接。年报给出历史起点,增长、WACC和价值仍由分析者负责。这里仅作输入映射,不对星巴克估值。
本章投资备忘录:30元继续观察
新增证据: 独立经营假设给出20.53/35.02/61.51元三种情景。基准2031年FCFF为负,2032年约零、2033年转正;终值仍占价值的大部分。这些都是预测,不是新增经营事实。
判断变化: 45元继续观察;约30元提高研究优先级,但仍不成交。30元相对基准低约14.3%,高于悲观值,缓冲不足以自动抵御经营路径切换。“跌了三分之一”与价值无关。
下一步: 验证后期批次成熟回报、利润到现金的转化,以及管理层是否愿意在回报下降时收缩投入。只有新证据支持滚动价值、同日价格也留下足够缓冲,才重新讨论买入;不为了支持30元便宜而调参数。
本章自测
1. 基准EV约9,976.3万元,怎样走到每股35.02元?
参考答案
先减500万元有息负债,再加1,030.1万元超额现金,股权价值约10,506.4万元;除以估值日300万股,约35.02元。经营所需的168万元现金不再加一次,也不用期间加权股数替代期末分母。
2. 基准2031年NOPAT713.664万元,2032年预计827.85024万元、增量ROIC15%,为什么2031年FCFF为负?
参考答案
当年年末要为下一年留下
(827.85024−713.664)÷15%=761.2416万元。因此713.664−761.2416=−47.5776万元。增长需要先投入,利润增加不等于当年可分现金增加。
注释与资料来源
青禾是虚构教学案例。金额和假设公开列在附录C,读者无需内部工作簿即可复算。本章没有产生真实证券交易建议。
下一章为了研究卖出,另设一笔条件性持仓。只有后来经营、治理、滚动估值与价格条件同时满足,才假设建仓;不改写本章30元时的观察决定。
Footnotes
-
Aswath Damodaran, Terminal Value,说明稳定增长与再投资率、资本回报的约束,以及资本回报等于资本成本时增长的价值效应。本书采用明确的年末投入、次年增量利润时点;逐年公式见附录C。 ↩
-
Starbucks Corporation, Fiscal 2025 Form 10-K, fiscal year ended September 28, 2025:Item 7 “Results of Operations”第29—30页用于总净收入37,184.4百万美元、经营利润2,936.6百万美元、所得税费用650.6百万美元和有效税率25.9%;合并资产负债表第44—45页用于现金、短期投资、债务及经营租赁资产和负债;合并现金流量表第45—46页用于经营活动现金流4,747.5百万美元、现金流调节项折旧摊销1,771.5百万美元、股份支付318.3百万美元、营运资本项目及物业、厂房和设备购置2,305.5百万美元;合并利润表及分部附注用于折旧摊销费用1,684.7百万美元;Note 18 “Restructuring”第80页用于892.0百万美元重组与减值费用、627家门店关闭及费用构成。SEC官方文件。2,442.0百万美元FCF代理口径为作者按
4,747.5 - 2,305.5计算,不是公司披露的FCFF;完整核验见作者核验底稿(不公开)。 ↩ ↩2
读者讨论
哪里没看懂,或发现了错误?欢迎留言。
滚动到这里时加载讨论。