第四章:为什么有的奶茶店越开越赚钱,有的越开越亏?
内容持续修订中
本站公开的是可完整阅读的修订稿,概念、案例与数据表达仍会继续校订。
六年开到140家,增长就一定更好吗
2030年末,你又见到了青禾茶铺的老板。
这一次,他没有再拿一张新店预算,而是把六年的经营报告摞在桌上。2025年,青禾从1家直营店扩到4家;2026年增至10家;后来又开放加盟门店,到2030年,门店总数已经达到140家。
“当初那80万元,你现在总该承认便宜了吧?”老板笑着问。
图:一家店扩展成连锁网络,远端新店仍有待验证。AI生成示意图。
报告第一页的数字确实很有冲击力:营业收入从2024年的120万元增至2030年的5,600万元,净利润从9.1万元增至571.2万元。如果只看公司总量,青禾像是把一杯奶茶变成了一台增长机器。
| 项目 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|---|---|
| 直营店 | 1 | 4 | 10 | 18 | 30 | 45 | 60 |
| 加盟店 | 0 | 0 | 0 | 5 | 20 | 45 | 80 |
| 总店数 | 1 | 4 | 10 | 23 | 50 | 90 | 140 |
| 直营收入 | 120 | 300 | 720 | 1,320 | 2,280 | 3,550 | 5,200 |
| 加盟/供货收入 | 0 | 0 | 0 | 30 | 120 | 250 | 400 |
| 总营业收入 | 120 | 300 | 720 | 1,350 | 2,400 | 3,800 | 5,600 |
| EBIT | 12 | 24 | 72 | 149 | 288 | 494 | 756 |
| 净利润 | 9.1 | 16.6 | 48.0 | 98.8 | 198.0 | 354.4 | 571.2 |
金额单位为万元。加盟门店面对消费者产生的全部零售额不属于青禾收入;青禾只确认自己取得的供货、服务和加盟相关收入。
不过,这一叠报告有一个时间问题:站在2025年初、依据2024年数据决定是否接受80万元报价时,我们并不知道后面会发生什么。2025—2030年的扩张是后来才出现的历史,不能倒回去替当时的卖方证明报价合理。我们现在回看它,是为了训练下一次判断,而不是用后见之明改写当年的决定。
真正值得训练的,也不是“青禾后来有没有变大”,而是“它为了变大,付出了多少资本;后投入的每一批钱,成熟后又多赚了多少经营利润”。
站在2030年,只追问这一件事
什么样的增长会创造价值,什么样的增长只是把门店数、收入和利润做大?
上一章确认: 青禾老店2024年历史ROIC为20.0%,但旧店成绩不能替新店担保。
本章新增: 按开业批次和成熟阶段,把新增资本与同批门店的成熟经营成果配对。
读完能决定: 总收入和总利润上涨时,应继续加速扩张,还是等待后续批次兑现回报。
新店不会在开门第一天成熟
一家新店第一天开门,不会立刻拥有老店的熟客、稳定排班和成熟出品。若模型假设新店开业当年就贡献全年成熟收入,它会同时高估当年收入、利润和资本效率。
青禾的教学模型采用一条简化爬坡曲线:开业第1年实现成熟收入的60%,第2年达到80%,第3年起按100%计算。
| 经营阶段 | 成熟收入实现率 | 直觉解释 |
|---|---|---|
| 开业第1年 | 60% | 综合平均开业月份和初期获客后的折算 |
| 开业第2年 | 80% | 复购、排班与运营效率仍在形成 |
| 第3年起 | 100% | 达到该批次的成熟收入假设 |
这条60%/80%/100%曲线是青禾的虚构教学假设,不是奶茶行业定律,也不是从某家上市公司的门店数据倒推出来的规律。真实企业可能半年成熟,也可能三年仍未成熟;有些门店会提前关闭,永远到不了100%。分析真实公司时,最好取得按开业年份分组的收入、利润、现金与闭店数据,而不是照搬这三个比例。
对青禾而言,一个批次在某年的直营收入这样计算:
“批次”就是同一年开出的那组店。2025年开的3家店属于2025批次;2026年再开的6家属于2026批次。到了2027年,前一批已经进入100%成熟期,后一批只到80%,当年新开的8家则只有60%。把店龄混在一起算一个平均单店收入,会把这种差别藏掉。
收入需要时间,资本却要先放进去。青禾每开一家直营店,要投入50万元装修、设备等增长性资本开支,还要准备5万元初始营运资本,合计55万元。前者形成长期经营资产;后者是应收、存货和预付款等经营流动资产,扣除应付与预收后的净占用。55万元是本章把新增资本与新增经营利润配对时采用的单店投入。
先算一家店:装修、设备等资本开支50万元,加上初始周转5万元,合计55万元。2029年新开15家,因此批次投入资本为15×55=825万元;当年总Capex则为15×50+70=820万元,其中70万元是维护/中央投入。营运资本没有塞进Capex,两数不应强求相等。
维护和中央投入支持已有门店及整个系统,本章不会把它硬塞给某一个新店批次。这样做的代价是,批次增量回报是一种简化观察值,而不是精确到最后一元的完整经济回报。若总部成本随着门店扩张明显上升,真实分析还要建立合理分摊,并用现金流继续复核。
先跟着2025年的三家店走三年
把同一年开的门店放在一起,就叫一个“批次”。2025批次有3家店,每家成熟年收入假设为100万元。第一年3家合计3×100×60%=180万元,第二年240万元,第三年300万元。投入在前,顾客和运营效率逐步跟上。
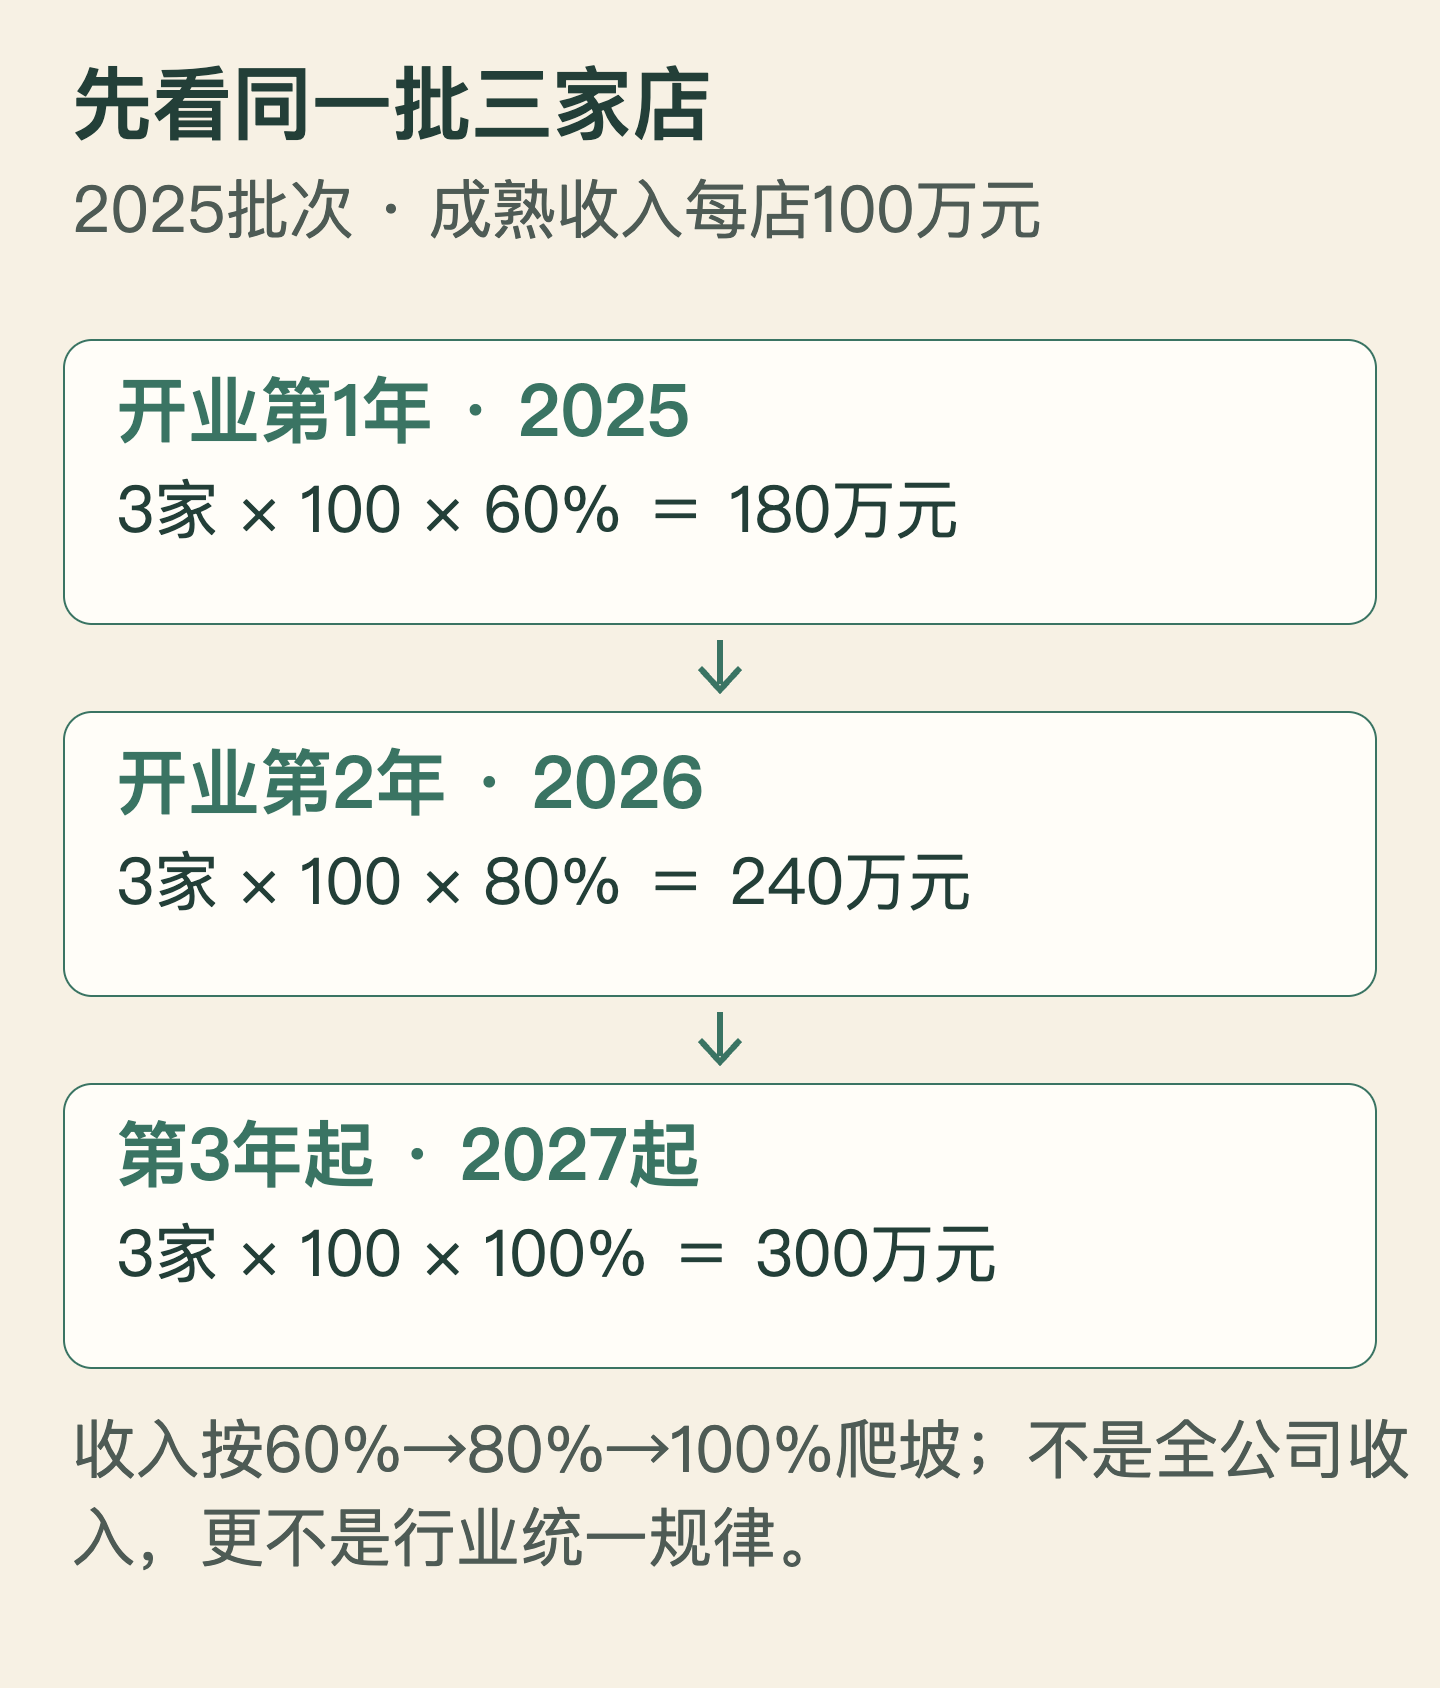
图:同一批次的三年爬坡。比例为青禾教学假设,不是行业规律;数据来自财务模型。
到2029年,不同年龄的店同时营业。只把这一年拆开,就足以看出“45家店乘同一个平均收入”隐藏了什么:
| 批次 | 2029年状态 | 当年收入(万元) |
|---|---|---|
| 原有门店 | 已成熟 | 120.0 |
| 2025批次3家 | 100%成熟收入 | 300.0 |
| 2026批次6家 | 100%成熟收入 | 600.0 |
| 2027批次8家 | 100%成熟收入 | 700.0 |
| 2028批次12家 | 80%爬坡 | 933.3 |
| 2029批次15家 | 60%爬坡 | 896.7 |
| 直营合计 | 3,550.0 |
再加250万元加盟/供货收入,才是公司收入3,800万元。加盟店卖给消费者的全部成交额不能再加一遍。完整批次表放在附录C。
这里是在拆解已给定的历史收入,不是从零预测。各批次成熟收入经过教学归因,使60%/80%/100%的路径与历史总额衔接;表格对上,只能证明口径一致,不能证明我们预测准确。真正有用的下一步,是检查这些店成熟以后,利润是否配得上先投进去的资本。
总利润仍在涨,下一批店却越来越弱
第3章算出的20.0%是青禾2024年老店的历史ROIC:它描述旧资本在那一年已经实现的经营回报。现在要看的增量ROIC,问的是另一件事:为某一批新店追加的资本,在经过合理爬坡、达到成熟状态后,带来了多少新增NOPAT。
青禾采用同批次、成熟期口径:
分子和分母都取同一开店批次。这样,开业首年的低利润不会被误判为永久低回报,早年优质门店的利润也不会被借来装饰后开的弱店。
| 批次 | 成熟NOPAT/店(万元) | 投入/店(万元) | 成熟增量ROIC |
|---|---|---|---|
| 2025已成熟 | 15.40 | 55 | 28% |
| 2026已成熟 | 13.75 | 55 | 25% |
| 2027已成熟 | 12.10 | 55 | 22% |
| 2028已成熟 | 10.45 | 55 | 19% |
| 2029预计成熟 | 8.80 | 55 | 16% |
| 2030预计成熟 | 7.70 | 55 | 14% |
金额单位为万元。以2025批次为例,3家店共投入3×55=165万元,成熟后合计NOPAT为3×15.4=46.2万元,所以成熟增量ROIC为46.2÷165=28%。
2030批次新开15家,共投入825万元,预计成熟NOPAT合计115.5万元。不能拿它的总利润直接与2025年的3家店相比。
换成每家店就清楚了:投入同样是55万元,早期批次成熟后每年NOPAT约15.4万元,2030批次预计只有7.7万元,恰好一半。但2030年末这批店仍在第一年爬坡,14%还不是已经实现的回报。
因此要把曲线分成两段读。截至2030年末,已经成熟的2025—2028批次从28%、25%、22%降到19%;尚在爬坡的2029、2030批次,当前预计成熟值为16%和14%。前一段是已经观察到的模型归因,后一段是等待验证的经营假设。两段共同发出警报,却不能合并成一句“回报已经降到14%”的历史事实。它是否创造价值,还要与资本成本门槛比较;本章不假装精确计算这个门槛。
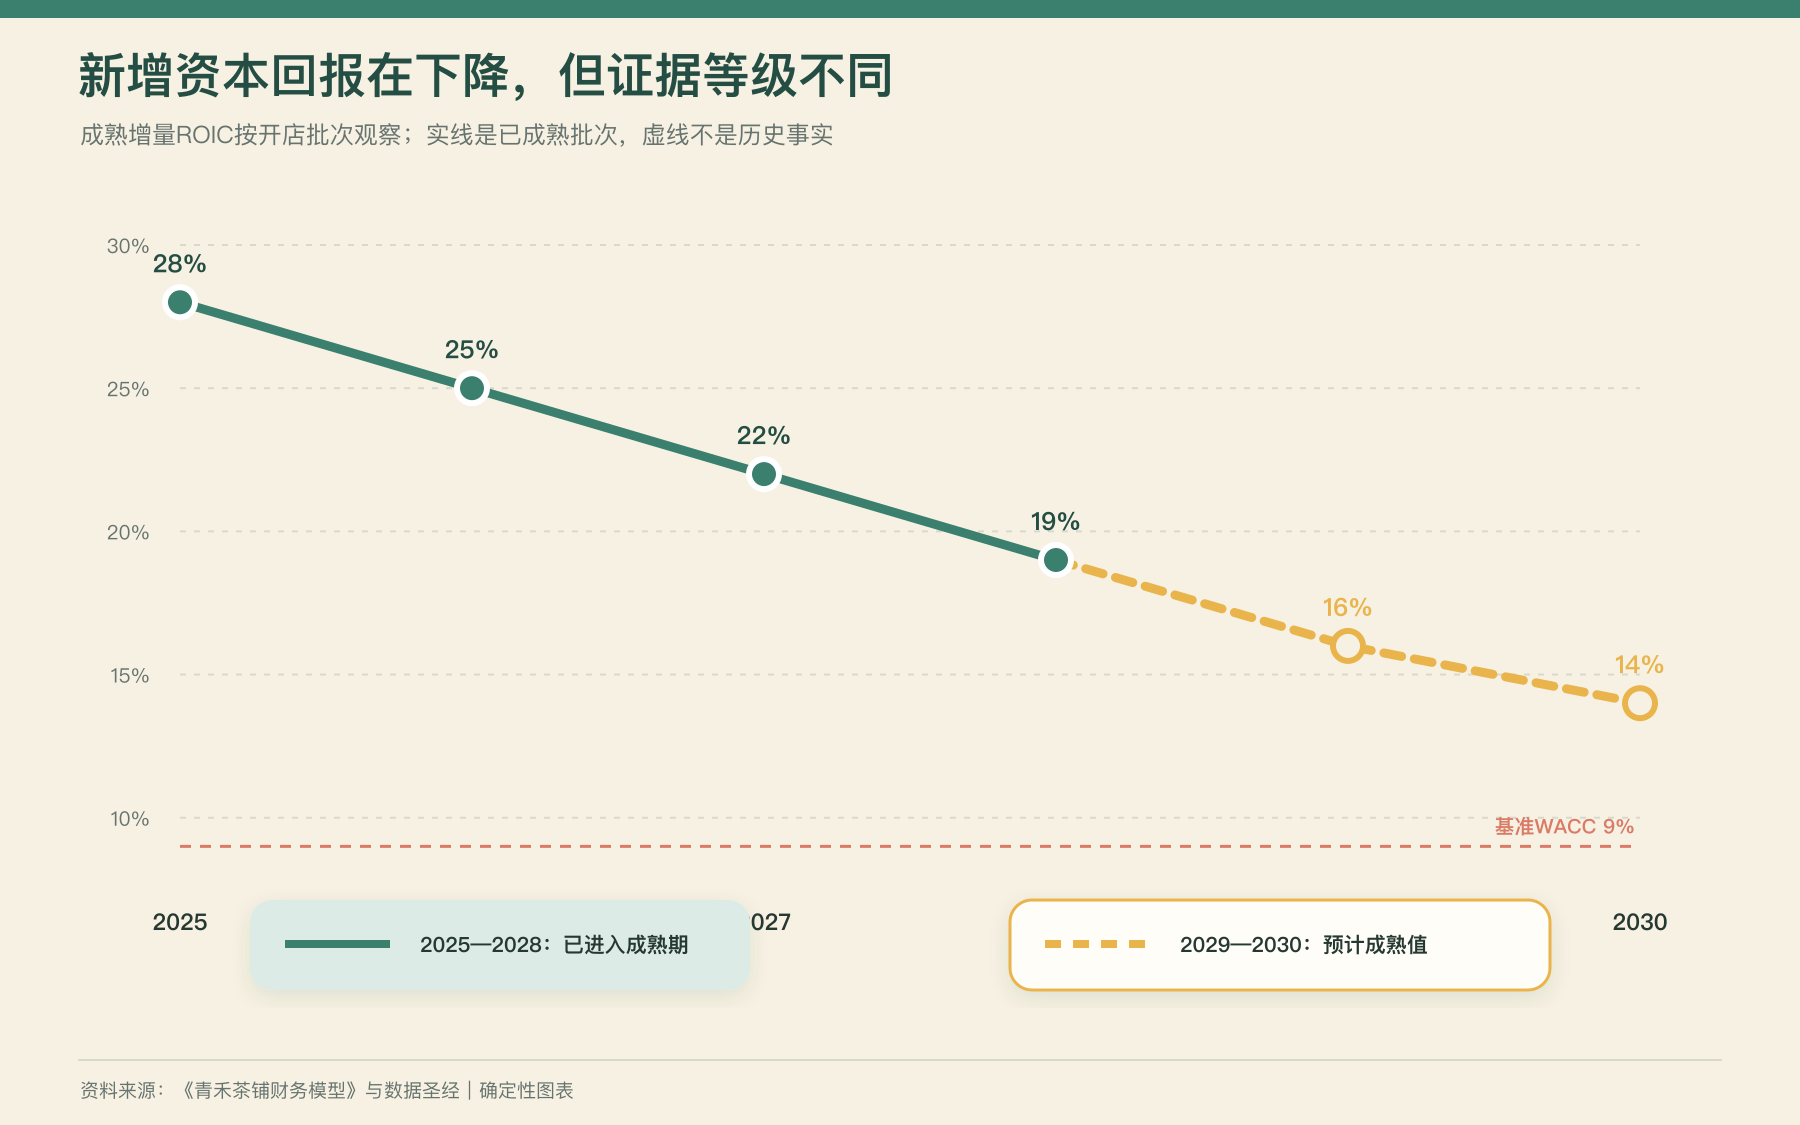
图:各批次成熟增量ROIC的下降曲线;实线为已成熟批次,虚线为预计成熟批次。图中的9%是第10章冻结的基准WACC,仅作后文参照,不代表本章已经完成资本成本估算。确定性图表;数据来自青禾茶铺财务模型与数据圣经。
与此同时,总NOPAT从19.2万元增至604.8万元,是因为青禾一次又一次投入资本,成熟批次不断叠加。总利润变大,证明整个门店组合产生了更多利润;它不证明下一批55万元比上一批更有效率。规模和效率可以同向变化,也可以一升一降。
2030批次尤其容易制造错觉。模型给它的预计成熟收入/店为124.20万元,高于此前所有批次,但预计成熟EBIT/店只有9.625万元,预计成熟EBIT利润率约为9.625÷124.20≈7.7%。2025批次成熟收入/店只有100万元,成熟EBIT却有19.25万元,利润率为19.25%。这组假设提醒我们:2030店即使未来卖得更多,也可能因为折扣、租金、人工、配送、选址或其他成本组合留下更少经营利润。它提出待验证的利润率风险,不能在2030年末确认尚未成熟门店的最终结果,更不能仅凭报表断言究竟是哪一个原因造成;原因要在下一章继续调查。
所以,历史ROIC也不能替代增量ROIC。若把2024年老店20.0%的历史ROIC机械外推到所有新店,我们会低估2025—2027批次,也会高估2029—2030批次。历史平均值是线索,不是给下一家店发放的回报保证书。
本章的判断边界
总收入增长不等于单店改善,总利润增长不等于新增资本回报提高,历史ROIC也不等于下一批资本的增量ROIC。增长是否有效,必须同时看投入了多少、何时成熟,以及成熟后多得到多少NOPAT和现金。
瑞幸:总量增长与同店下降可以同时发生
真实公司很少会把每一批门店的投入和成熟NOPAT完整交给投资者,但有些披露仍能帮助我们拆开“总量增长”和“存量门店表现”。瑞幸咖啡FY2024的官方材料就是一个边界清楚的例子。
截至2024年12月31日,瑞幸共有22,340家仍在营业的门店,其中自营店14,591家、合作/联营门店7,749家;该口径不含无人咖啡机。FY2024净新开6,092家,年末门店总数同比增长37.5%。公司所说的“净新开”是新开门店总数减去永久关闭门店数;年度材料没有在同一张表里分别披露全年总开店数和永久关闭数,因此不能由6,092家倒推出闭店率。1
收入也必须按业务类型分开。FY2024自营店收入为255.917亿元,同比增长43.1%;合作/联营门店收入为77.453亿元,同比增长24.4%。前者包括自营门店销售和相关配送费,后者包括材料、设备、配送服务、利润分成、加盟及其他服务收入。两类收入的经济内容不同,不能把22,340家店乘以同一个平均零售收入。1
同一财年,瑞幸总净收入同比增长38.4%,自营店同店销售增长却为-16.7%;FY2023的自营店同店销售增长为+21.0%。FY2024四个季度的自营店同店销售增长依次为-20.3%、-20.9%、-13.1%和-3.4%。这组披露证明了一种可以同时发生的现象:门店网络和总收入在增长,符合条件的存量自营店收入却在下降。1
这里的“同店销售增长”,是比较期开始时已经营业、在本期结束前没有关闭,并且在本期和可比期内每月平均至少营业15天的自营店收入增长率。它把大量新店排除在外,因而比总收入更接近存量店表现;但它仍不是杯量、顾客数、利润、现金流或ROIC,也会排除期末前已经关闭的店。2
我们能从这个案例得到的合规结论只有两层。第一,分析扩张型连锁企业时,总门店、总收入、同店销售和门店类别要分开看。第二,总量增长与存量店收入下降可以并存,因此“增长很快”不足以证明单店经济改善。
不能从中推出的结论更多:不能断言同店下降完全由门店加密或互相分流造成,价格、杯量、促销、产品结构、店龄、区域结构和关闭选择都可能影响结果;不能把6,092家净新开店写成6,092家已成熟门店;也不能把青禾60%/80%/100%的爬坡套到瑞幸。瑞幸FY2024披露没有提供开店批次的成熟收入、利润、现金或投入资本,所以它不能证明瑞幸当年的增量ROIC,更不能为青禾的虚构曲线背书。
这个案例不是对瑞幸当前价值的判断,只是把一个分析纪律放进真实报表:公司增长数字越大,越要问其中多少来自存量店,多少来自新投入的资本。
这个指标会骗你的地方
增量ROIC比总利润增长更接近“下一笔钱有没有效率”,却也不是拿到一个百分比就万事大吉。最关键的误读有三类。
第一,把已知历史拆分伪装成预测
青禾的年度总收入是冻结输入,批次模型负责拆分和校验。分析者若通过调节成熟收入让批次合计等于已知总数,再拿吻合结果证明自己预测准确,就是把输入当输出。真正的预测必须在结果未知时写下门店数、爬坡、单店收入、利润率与投入假设,事后再检查偏差。
第二,把不同批次和失败门店混在一起
用“今年NOPAT减去年NOPAT”除以“今年投入资本减去年投入资本”,看似简洁,却可能把多批门店的60%、80%、100%爬坡、总部投入、加盟/供货业务和老店变化全混在一起。新店开业首年利润低,不代表成熟回报低;老批次恰好进入成熟期,也可能让公司年度增量显得过高。可取得数据时,应尽量把同一批资本与同一批门店成熟后的NOPAT配对。
如果一家企业只展示仍在营业门店的成熟收入,已经关闭的失败店会从样本里消失,剩余批次看起来当然更漂亮。判断扩张质量还应追踪总开店数、永久关闭数、关闭前累计亏损和未收回资本。只有“净新开店”而没有总开与关闭数据时,不能自行计算闭店率。
第三,把规模增长或历史平均当成回报保证
2030批次的预计成熟收入/店最高,预计成熟增量ROIC却最低。原因在数学上并不神秘:资本回报的分子是税后经营利润,不是收入。低价促销可以扩大销售额,昂贵位置也可能带来更多客流,但若毛利、人工、租金、履约和总部成本吞掉增量,收入冠军仍可能是回报末位。由于该批次尚未成熟,这里是在比较经营假设,不是在宣告最终结果。
公司历史ROIC把好位置、差位置、旧资产和新资产混成一个平均数。青禾2024年老店历史ROIC为20.0%;已成熟新店批次从28%降至19%,后两批的预计成熟值进一步降到16%和14%。平均数没有告诉我们下一家店落在哪一端。判断扩张,应把早期批次作为证据起点,并持续用后续批次更新,而不是把最漂亮的一年永久复制,也不是把预测提前写成事实。
再看一个纯教学反例。它不是青禾历史,也不是对任何真实公司的预测。稳步店只新增投入20万元,成熟后每年新增NOPAT 5万元;狂奔店新增投入100万元,成熟后每年新增NOPAT 10万元。
| 项目 | 稳步店 | 狂奔店 |
|---|---|---|
| 新增投入资本 | 20万元 | 100万元 |
| 成熟新增NOPAT | 5万元 | 10万元 |
| 成熟增量ROIC | 25% | 10% |
狂奔店新增利润是稳步店的两倍,新闻标题也更容易写成“利润高速增长”;但它用了五倍资本,单位资本回报更低。如果资本的最低要求落在10%与25%之间,稳步店的低增长可能创造价值,狂奔店的高增长反而可能不够补偿资本成本与风险。
这并不是说低增长天然优于高增长。最理想的企业当然是既有足够大的增长空间,又能让新增资本长期维持高回报。反例只是提醒:在没有投入资本这个分母时,增长速度本身没有完成价值判断。
第五版投资备忘录:店变多了,下一家更值得开吗
新证据: 2030年末共有60家直营店、80家加盟店;已成熟批次回报从28%降至19%,后两批预计成熟回报为16%和14%。新店需要经历爬坡,不能提前把预计值记成历史。
判断变化: 规模扩张已经发生,却不支持无条件加速开店。当前应放慢批准新项目的速度,先核对新批次成熟表现和完整投入;原始单店未成交的记录不变。
下一步: 保留失败和关闭门店,核对同店销量、获客及区域成本,分清暂时爬坡与长期变弱。只见利润总额、不见每店投入与成熟回报的扩张报告,不足以提高估值假设。
本章自测与下一步
1. 2026批次每店投入55万元,成熟NOPAT为13.75万元,它的成熟增量ROIC是多少?这个数字能证明2030批次也一样好吗?
参考答案
13.75÷55=25%。它只描述2026批次在模型成熟状态下的新增资本回报,不能替2030批次担保。2030批次当前预计成熟NOPAT/店为7.70万元,对应预计成熟增量ROIC为14%,但截至2030年末只达到60%爬坡;必须按同批次继续观察,不能把预计值写成已实现结果。
2. 站在2030年,青禾总利润仍在增长,但后两批门店尚未成熟。你会据此批准更快扩张吗?
参考答案
不会只凭总利润增长批准加速。已成熟批次的增量ROIC从28%降至19%,2029、2030批次的16%和14%仍是预计成熟值。当前应继续保留分批数据,等待真实成熟利润、现金和闭店损失;总利润增长与历史平均ROIC都不能替同批次成熟证据。
注释与资料来源
青禾茶铺及其全部经营数字均为虚构教学案例,统一来自全书统一资料口径(作者底稿)。60%/80%/100%爬坡、各批次成熟收入与成熟增量ROIC均为冻结教学设定,不代表真实奶茶行业或任何上市公司的经营规律。
下一步:已成熟回报为何下降,后两批预测能否兑现
这一章已经确认,青禾可以在门店、收入和总利润不断增长的同时,让已成熟批次的新增资本回报逐步下降;模型还预计后两批会进一步走弱。但数字只告诉我们观察结果与待验证风险,还没有告诉我们这种下降来自哪里、预测是否会兑现、压力会持续多久。
下一章,隔壁会出现新的奶茶店。我们将继续追踪顾客为什么留下或离开、价格和成本怎样被竞争改变,以及青禾的高利润还能维持多久。
Footnotes
-
Luckin Coffee Inc., FY2024 Results, SEC Exhibit 99.1,披露日期为2025年2月20日;第1—2页用于FY2024门店数、净新开店、自营及合作/联营收入、总净收入和年度同店销售数据。SEC官方文件。门店数为截至2024年12月31日仍开业门店,不含无人咖啡机;“净新开”为新开门店减永久关闭门店。 ↩ ↩2 ↩3
-
Luckin Coffee Inc., FY2024 Results, 第4—5页“Key Definitions”;同店销售门店须在比较期开始时已营业、期末前未关闭,并在本期与可比期内每月平均至少营业15天。年度报告期及公司业务口径另见FY2024 Form 20-F。SEC官方年报。完整核验与禁用推断见作者核验底稿(不公开)。 ↩
读者讨论
哪里没看懂,或发现了错误?欢迎留言。
滚动到这里时加载讨论。