结语:从买下一家店,到拥有一家公司的部分未来
内容持续修订中
本站公开的是可完整阅读的修订稿,概念、案例与数据表达仍会继续校订。
你合上笔记,再次经过青禾。队伍还在移动,店员在封杯,老板低头确认一张采购单。走到书的最后,这家店并没有突然变得简单。变的是你会问什么,以及听到答案后还会继续查什么。
最初,80万元和15万元利润几乎占满了你的注意力。后来,老板自己的工资、设备的消耗、账上的库存、下一家店的投入,逐一走进同一张账。你发现,对一家公司的判断不是给它贴上“好”或“坏”的标签,而是知道哪些部分已有证据,哪些部分还靠假设。
十一个问题,收回一次完整判断
| 读完哪一章 | 现在应该能用自己的话回答 | 青禾留给我们的判断 |
|---|---|---|
| 1 | 一杯奶茶怎样留下利润? | 老板口中的15万元还要调整,正常化净利润约9.1万元。 |
| 2 | 利润为什么没有都变成现金? | 库存、付款和设备占着钱;8.1万元是正常化代理值,原始报告CFO仍未知。 |
| 3 | 留下利润开店划算吗? | 先看同一笔55万元能多赚多少,再与资金要求的回报比较。 |
| 4 | 总利润增长能证明每家新店都好吗? | 不能。每批店要按三年爬坡追踪,已实现回报与预计成熟值分开。 |
| 5 | 隔壁学会了做法,顾客为什么留下? | 老店有局部优势,能否复制到新商圈还要调查。 |
| 6 | 涨价后到底多赚了还是少赚了? | 把真实成交价、销量与成本换成可比金额,等待实验结果。 |
| 7 | 顾客少来时,哪一天可能还不起钱? | 从可动用现金出发排日历,不能把年度净流出直接当资金缺口。 |
| 8 | 赚到的钱该放进哪个信封? | 先保经营和偿债,再比较开店、并购、回购、分红与留存。 |
| 9 | 公司进步了,我为什么仍会亏钱? | 买入价格可能提前透支了进步,每股利润增长也挡不住倍数下降。 |
| 10 | 我今天愿意为未来现金付多少? | 先留够支持下一年增长的钱,再折现、扣债务、加超额现金和除股数。 |
| 11 | 新消息出现后,什么时候应该离开? | 看原逻辑是否失效、滚动价值和机会成本怎样变化,不听成本价发号施令。 |
如果某一行仍说不清,不必把整本书重读。回到那一章最具体的算例,合上书,试着向一个没学过投资的人解释。能说清“这笔钱从哪里来、还要放到哪里去”,通常比背出缩写更接近理解。
把时间排回来,防止后来替当时作证
正文故意分批解锁信息:先经营,再现金,再扩张,最后才谈上市报价与估值。读完以后,才适合看完整时间线。
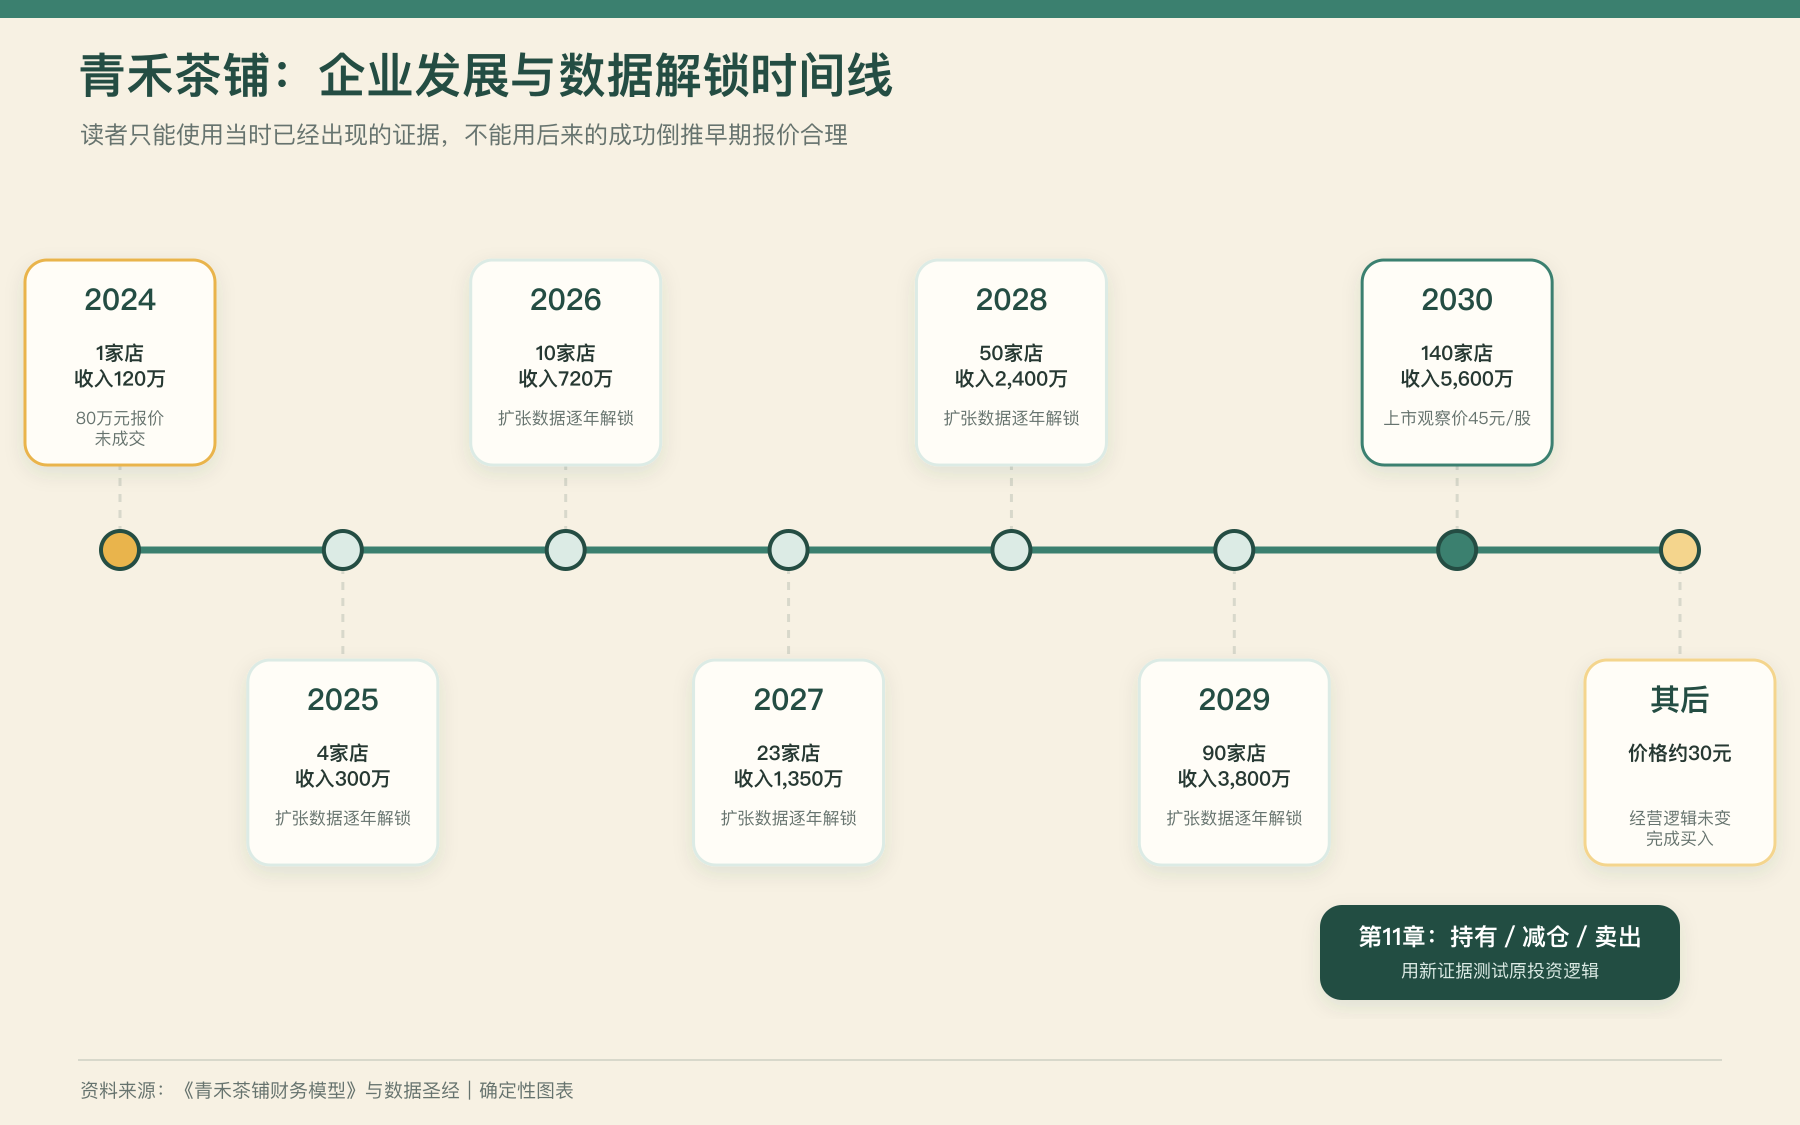
图:实线记录已设定的青禾教学历史,虚线部分是后来另设的条件练习。未来DCF年份属于预测。
| 时间 | 当时知道什么、发生什么 | 不应倒灌回去的信息 |
|---|---|---|
| 2024经营年度 | 单店收入120万元;随后调查形成正常化利润和现金分析 | 2025—2030年的扩张结果 |
| 2025年初 | 老板根据2024年数据报价80万元,计划离开;调查后未成交,也未反报价 | 第10章后来学会的完整估值 |
| 未成交后 | 老板调整安排继续经营,并培养店长,才有后续扩张 | “一开始就知道一定能开成连锁”的说法 |
| 2025—2028 | 直营店增至30家、加盟20家;早期批次陆续成熟 | 尚未成熟批次的预测回报 |
| 2029 | 直营45家、加盟45家;并购支出250万元,融资支持现金滚存 | 把融资现金当经营成绩 |
| 2030 | 直营60家、加盟80家;收入5,600万元,NOPAT604.8万元 | 把2031—2042年的DCF当已赚到的钱 |
| 2030年12月31日 | 45元报价;同一时点现金、债务和300万股用于比较 | 之后的价格下跌 |
| 2031年3月31日 | 报价约30元;本书沿用2030年末模型作简化比较,继续观察 | 尚未出现的成熟回报与治理验证 |
| 后续条件练习 | 日期、滚动价值与建仓证据待填写;条件同时满足才假设约30元建仓 | 把条件练习当作已经发生的成交记录 |
青禾的故事没有用“最后买到十倍股”作结。它用几次没有成交,提醒我们研究也可以得到一个有价值的答案:目前的证据还不够。
留下这份最终决策记录
原始收购:不成交。 2025年初,80万元是老板的报价,不是我们核验过的价值。当时证据不足以确认利润、现金与持续经营,未提出反报价。后来按明确教学假设复盘得到30.29/55.16/82.40万元,不能把它写成当时已完成的工作。
上市后观察:45元与约30元均继续观察。 按2030年末信息集,三种DCF输出为20.53/35.02/61.51元。基准依赖后期回报、现金释放和长期经营,价格低于基准本身不足以消除这些不确定性。
持仓练习:先有条件,再谈卖出。 第11章假设后来证据与滚动价值满足要求,才建立教学持仓。短期扰动、回报持续恶化、重大隐瞒、价格变化和更好机会分别复核,不能用一条涨跌百分比替代判断。
每次改动判断时,保留旧记录,再另写日期、新证据、改了什么和下一次如何验证。这样,即使结果不好,也能看清错在资料、假设、估价还是执行;结果很好时,也不会把运气一并归功于自己。
离开青禾以后
你不需要把每一家上市公司都变成一家奶茶店。银行的资金、保险的承诺、矿山的储量,都有青禾没有的特点。附录D列出了停止照搬的边界。看不懂时,缩小范围、补资料,或者放过它,都是完整的选择。
附录A帮助你把走访变成材料核对,B用来查口径,C保存可以重算的全部路径,E留出你自己的记录。它们是工具,随问题打开即可,不必像正文一样顺序背完。
这一次经过门口,你仍不知道明天青禾的报价。但你能更具体地说出:这门生意靠什么赚钱,下一笔资本可能赚多少,什么条件会让判断失效,以及在这些不确定性下,你愿意付多少钱。
有这样的记录,再决定买、等或离开,脚下就会踏实一些。